

La economía argentina atraviesa un período de creciente fragilidad y enfrenta el riesgo de ingresar en una recesión técnica durante 2026, pese a los avances macroeconómicos alcanzados desde la llegada de Javier Milei a la Presidencia. La desaceleración de la actividad, la caída del consumo, el aumento de la morosidad y las dificultades de numerosas empresas comenzaron a generar interrogantes sobre la sostenibilidad de la recuperación.
Un informe del banco francés Natixis reconoce los resultados del ajuste fiscal y la reducción de la inflación, pero advierte que las debilidades de la economía real podrían complicar la continuidad del programa de reformas, especialmente ante las elecciones presidenciales de octubre de 2027.
El análisis fue elaborado por los economistas Benito Berber y Selin Aker, quienes identificaron señales de deterioro en distintos indicadores económicos y financieros.
Leé también: Milei mira las elecciones 2027: la economía no repunta y crece la preocupación por la inflación
Uno de los elementos que refleja la incertidumbre es el riesgo país, ubicado alrededor de los 800 puntos básicos, un nivel que continúa condicionando las posibilidades de financiamiento de Argentina en los mercados internacionales.
El escenario combina avances en materia fiscal y monetaria con dificultades persistentes en sectores vinculados con el consumo interno, la industria y la construcción.
Argentina se acerca a una recesión técnica: qué muestran los indicadores
Los datos disponibles sugieren que la actividad económica podría haber registrado dos trimestres consecutivos de contracción, situación que habitualmente se utiliza para identificar una recesión técnica.
La confirmación dependerá de las estadísticas oficiales correspondientes al tercer trimestre, cuya publicación por parte del Instituto Nacional de Estadística y Censos (INDEC) está prevista para el 16 de diciembre.
Según el Índice General de Actividad elaborado por la consultora Orlando Ferreres y Asociados, la economía registró una caída del 1,2% durante el tercer trimestre.
Por su parte, el Centro de Estudios Cuantitativos en Negocios (CECN) de la Universidad de San Andrés estimó una contracción de hasta el 2,66% respecto del segundo trimestre.
Las proyecciones de crecimiento para el conjunto de 2026 también fueron revisadas a la baja por distintos analistas, con estimaciones cercanas al 1%.
El Fondo Monetario Internacional (FMI) redujo su previsión de expansión de la economía argentina del 3,5% al 2,1% en su informe de Perspectivas de la Economía Mundial publicado el 13 de octubre.
Los indicadores oficiales también reflejan dificultades. El Estimador Mensual de Actividad Económica (EMAE) registró una caída desestacionalizada del 2,8% en julio, seguida de una recuperación de apenas el 0,1% en agosto.
En términos interanuales, la actividad económica de agosto se ubicó un 1,7% por debajo del nivel registrado durante el mismo mes de 2025, después de una disminución revisada del 1,5% en julio.
El economista Ricardo Delgado, director de Analytica, anticipó una contracción cercana al 1,5% para el tercer trimestre, después de la caída del 0,6% registrada entre abril y junio.
«La economía argentina está técnicamente en una recesión moderada», sostuvo Delgado al analizar la evolución de la actividad, aunque la confirmación estadística todavía depende de la publicación oficial.
El ajuste de Milei: menos inflación y equilibrio fiscal, pero con dificultades para el consumo
El informe de Natixis, titulado Argentina: The macro adjustment continues, but cracks are starting to appear, destaca que el programa económico produjo modificaciones significativas en las principales variables macroeconómicas.
Los economistas Benito Berber y Selin Aker calificaron el ajuste como «extraordinario» y señalaron que la inflación pasó de niveles de tres dígitos a ubicarse alrededor del 30%.
Además, el indicador mensual de actividad económica acumula una expansión del 7,5% desde la llegada de Milei al Gobierno en diciembre de 2023, aunque ese crecimiento no fue uniforme entre los distintos sectores.
Uno de los principales resultados del programa fue la transformación de las cuentas públicas. Argentina pasó de registrar un déficit fiscal equivalente al 5,4% del Producto Interno Bruto en 2023 a alcanzar un pequeño superávit.
Este cambio permitió interrumpir una sucesión de resultados fiscales negativos que se extendía desde 2011 y reducir la dependencia de la emisión monetaria para financiar el déficit.
Sin embargo, Natixis advierte que sostener el equilibrio presupuestario se vuelve más complejo cuando la economía pierde dinamismo.
El banco señaló que los ingresos públicos comenzaron a disminuir en relación con el PIB y que el Gobierno registró un pequeño déficit fiscal durante el segundo trimestre de 2026.
A pesar de esa situación, Argentina logró cumplir con el objetivo de superávit primario del 1,4% del PIB comprometido con el FMI.
El principal interrogante es si la disciplina fiscal podrá sostenerse mientras el consumo y la actividad económica continúan debilitados, debido al impacto que una menor recaudación puede tener sobre los ingresos del Estado.
La transformación productiva también presenta diferencias entre sectores. Mientras el Gobierno impulsa un modelo con mayor protagonismo de las exportaciones de petróleo, minería y productos agropecuarios, numerosas actividades orientadas al mercado interno enfrentan dificultades para sostener sus ventas.
Caída del consumo, cierre de empresas y aumento de la morosidad
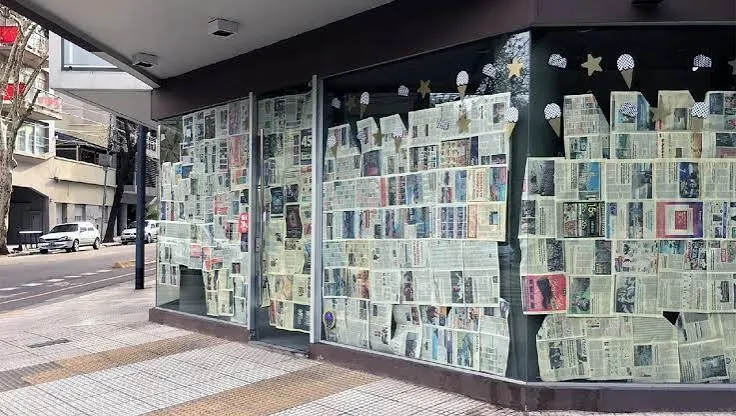
El deterioro de la actividad económica se concentra especialmente en los sectores que dependen de la demanda de los hogares.
De acuerdo con la consultora Scentia, el consumo cayó un 2,7% interanual durante los primeros nueve meses de 2026.
Los indicadores oficiales de agosto también mostraron retrocesos en distintas actividades: la producción manufacturera disminuyó un 3,2%, el comercio mayorista y minorista cayó un 3,5% y la construcción registró una baja del 2,5%.
La debilidad del consumo resulta especialmente relevante porque el gasto de los hogares representa aproximadamente dos tercios del PIB argentino.
Las dificultades también se reflejan en empresas que enfrentan una combinación de menores ventas, aumento de costos y mayor competencia de productos importados.
Uno de los casos es Eseka, una empresa textil familiar de Buenos Aires que produce prendas para las marcas Cocot y Dufour.
Según los datos difundidos, sus ventas disminuyeron alrededor de un 40% desde la llegada de Milei al Gobierno. Además, más de la mitad de sus máquinas de tejido circular permanecen detenidas y la compañía redujo aproximadamente un 30% su plantilla de trabajadores.
«La situación es crítica», reconoció Ricardo Kuchikian, uno de los propietarios de la firma.
El empresario agregó que «el consumo ha caído de forma muy acusada durante los últimos tres años».
La apertura comercial también incrementó la competencia en determinadas actividades industriales.
Martín Abigador, director de la distribuidora textil Dakuba, advirtió sobre una «competencia agresiva» de productos importados, principalmente provenientes de China.
Según datos del centro de estudios Fundar, unas 32.300 empresas cerraron entre diciembre de 2023 y julio de 2026, una cifra equivalente aproximadamente al 6% del entramado empresarial argentino.
Si bien estos cierres no pueden atribuirse exclusivamente a las políticas económicas del Gobierno, reflejan las dificultades que atraviesan distintos segmentos de la actividad productiva.
El deterioro también alcanza a los ingresos de las familias. Natixis señala que los salarios reales retrocedieron pese a la desaceleración inflacionaria, mientras que la reducción de subsidios y la actualización de tarifas incrementaron el peso de los servicios básicos sobre los presupuestos familiares.
Según sus estimaciones, una familia de ingresos medios destinaba alrededor del 6% de sus recursos a electricidad, agua y gas en 2023, mientras que actualmente esa proporción alcanza el 15%.
El sistema financiero tampoco permanece al margen de las dificultades económicas.
La morosidad del crédito privado pasó del 2,6% al 7,7% en un año, mientras que la correspondiente a los hogares prácticamente se triplicó y llegó al 12,8%.
Los analistas de Natixis vinculan parcialmente esta evolución con el endurecimiento de las condiciones monetarias que llevó las tasas de interés a niveles cercanos al 120% durante 2025, en un contexto de medidas destinadas a sostener el peso.
Aunque el banco considera que las entidades financieras mantienen niveles de capitalización suficientes para absorber el deterioro, advierte que el incremento de la morosidad está moderando considerablemente la expansión del crédito.
Este escenario puede generar dificultades adicionales para la recuperación: las empresas enfrentan menores ventas, los hogares tienen mayores problemas para cumplir con sus obligaciones y las entidades financieras adoptan criterios más restrictivos para otorgar nuevos préstamos.
Elecciones 2027: el riesgo político que preocupa a los inversores
A las dificultades económicas se suma la incertidumbre sobre el escenario político que surgirá de las elecciones presidenciales de octubre de 2027.
El resultado de esos comicios determinará la orientación de la política económica durante el próximo período presidencial y, particularmente, la continuidad o modificación de las reformas implementadas por la administración de Javier Milei.
Natixis advierte que un deterioro persistente de la actividad podría incrementar las dudas de los inversores sobre la sostenibilidad política del programa económico.
«El riesgo, por supuesto, es que los mercados comiencen a descontar el regreso de políticos de izquierda que podrían decidir revertir algunas o todas las reformas», sostienen Berber y Aker.
Los economistas aclaran que ese escenario no constituye su hipótesis principal, pero consideran que podría tener consecuencias financieras importantes.
Según el análisis, si los inversores anticipan un eventual regreso de controles de capital, mayor intervención estatal o financiamiento monetario del déficit, podrían exigir rendimientos superiores para adquirir deuda argentina, reducir sus inversiones o incrementar sus posiciones en dólares.
Estas decisiones podrían generar presiones sobre el riesgo soberano, el tipo de cambio y las condiciones de financiamiento, incluso antes de que se produzca un eventual cambio de Gobierno.
El banco identifica así un posible círculo de retroalimentación entre la economía y las expectativas políticas: una menor confianza puede reducir la inversión y el crédito, mientras que una actividad más débil puede aumentar la incertidumbre sobre la continuidad de las reformas.
En ese contexto, la estabilidad fiscal y la desaceleración de la inflación constituyen avances relevantes, pero no garantizan por sí solas una recuperación sostenida de la actividad económica.
La evolución del consumo, los salarios, el empleo, el crédito y la inversión será determinante para evaluar si el programa económico consigue trasladar sus resultados macroeconómicos a la economía cotidiana.
Con las elecciones presidenciales previstas para octubre de 2027, el Gobierno enfrenta el desafío de sostener el equilibrio fiscal y recuperar la actividad económica, mientras los mercados siguen de cerca las condiciones financieras y las perspectivas de continuidad de las políticas económicas.