

El Gobierno busca acelerar la remonetización de la economía argentina y recuperar el crecimiento del crédito al sector privado, en un escenario marcado por la estabilidad cambiaria, las tasas de interés más bajas y la cautela de los bancos después de un período de fuerte aumento de la morosidad.
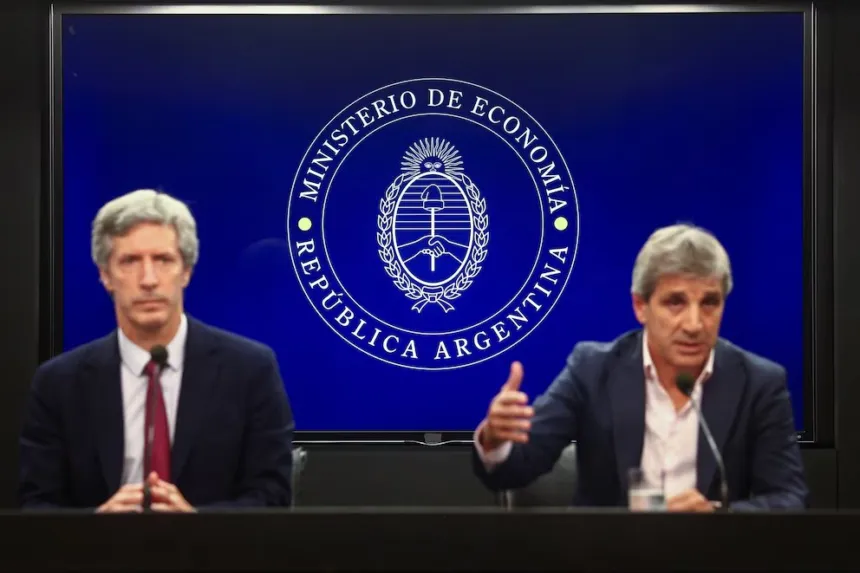
El proceso está vinculado con el denominado “punto Anker”, un concepto económico popularizado por el ministro de Economía, Luis Caputo, para describir el momento en que las entidades financieras reducen su participación en la renovación de deuda del Estado y destinan más recursos al financiamiento de empresas y particulares.
La posibilidad de avanzar hacia ese escenario aparece en medio de una recuperación reciente de los agregados monetarios y de nuevas dificultades del Tesoro para conseguir financiamiento a plazos más extensos.
La falta de interés de los inversores por títulos en pesos con vencimiento en 2028 y la decisión de reemplazar una emisión proyectada de deuda en dólares por la activación del swap con China forman parte de las señales que observa el mercado.
Qué es el punto Anker y por qué Caputo lo considera importante
El punto Anker describe una etapa de la economía en la que los bancos dejan de destinar una parte importante de sus recursos a renovar deuda pública y comienzan a prestar más dinero al sector privado.
El objetivo es que esa disponibilidad de financiamiento impulse la actividad económica mediante créditos para consumo, inversión y producción.
El nombre hace referencia a Anker Latinoamérica, la consultora financiera que Luis Caputo fundó y dirigió junto al actual presidente del Banco Central de la República Argentina (BCRA), Santiago Bausili.
La remonetización implica un aumento de la cantidad de dinero que circula y se utiliza en la economía, en un contexto en el que empresas y familias incrementan su demanda de pesos.
Para el programa económico, una expansión genuina del crédito privado permitiría fortalecer la actividad sin depender exclusivamente del financiamiento estatal.
El antecedente de 2024: más crédito y un posterior aumento de la morosidad
Una primera etapa de remonetización se produjo a partir de mediados de 2024, cuando comenzó a registrarse un fuerte incremento del crédito.
La expansión contribuyó a impulsar distintos sectores de la economía, especialmente aquellos vinculados con la venta de bienes durables.
Sin embargo, el proceso encontró dificultades cuando se produjo un fuerte aumento de las tasas de interés.
Ese encarecimiento del financiamiento estuvo acompañado por un incremento de la morosidad, cuyos efectos comenzaron a ser absorbidos recientemente por las entidades bancarias.
El antecedente explica por qué una eventual nueva expansión del crédito podría desarrollarse con mayor cautela.
Con el tipo de cambio estable y las tasas de interés en niveles más bajos, existe la expectativa de que los bancos vuelvan a incrementar los préstamos a empresas y particulares.
No obstante, el ritmo de recuperación dependerá de las decisiones de las entidades financieras y de su evaluación sobre la capacidad de pago de los potenciales deudores.
El Gobierno informó compras de divisas por USD 16.000 millones
La acumulación de dólares y la remonetización de la economía fueron objetivos planteados por el Gobierno al iniciar la fase 4 del programa monetario, a comienzos del año.
Según los datos consignados, las compras de divisas ya sumaron USD 16.000 millones.
Sin embargo, el crecimiento de los agregados monetarios se había demorado respecto de las expectativas oficiales.
Durante las últimas semanas comenzaron a observarse señales de recuperación en esos indicadores, que podrían profundizarse después de la última licitación de deuda.
La evolución de la cantidad de dinero y del crédito privado será uno de los elementos centrales para evaluar si la economía avanza hacia una nueva etapa de remonetización.
La cautela de los inversores complica la deuda en pesos
La participación del mercado en la última licitación dejó una señal de prudencia respecto del financiamiento del Tesoro.
No se registró interés por los títulos en pesos con vencimiento en 2028, es decir, después de las elecciones previstas para 2027.
Esta situación obliga al Gobierno a depender de colocaciones de deuda en moneda local con plazos cada vez más cortos.
La reducción de los vencimientos puede representar un desafío para la administración financiera del Estado, ya que exige renovar obligaciones con mayor frecuencia.
De cara a 2027, la concentración de vencimientos de corto plazo aparece como uno de los principales riesgos para la estrategia de financiamiento.
Aunque el escenario descripto no anticipa dificultades inmediatas para los próximos meses, la evolución de las licitaciones será relevante para determinar si el Tesoro consigue recuperar el interés de los inversores por instrumentos de mayor duración.
El swap con China aparece como alternativa a una emisión de USD 5.000 millones
Las dificultades de financiamiento también alcanzan a las colocaciones de deuda en moneda extranjera.
De acuerdo con la información difundida, el Ministerio de Economía anunció que reemplazaría la emisión proyectada de un bono en dólares con vencimiento en 2029 por la activación del swap con China.
La operación originalmente prevista contemplaba una emisión de USD 5.000 millones.
El cambio de estrategia refleja las limitaciones que enfrenta el Gobierno para obtener financiamiento mediante nuevas colocaciones de deuda en dólares.
En paralelo, la falta de demanda por instrumentos en pesos de mayor plazo agrega incertidumbre sobre la capacidad de extender los vencimientos de la deuda local.
La combinación de ambos factores obliga al equipo económico a administrar las necesidades de financiamiento mientras intenta sostener la estabilidad cambiaria y promover la recuperación del crédito.
El avance hacia el punto Anker dependerá de que la mayor disponibilidad de pesos se traduzca en nuevos préstamos al sector privado, al mismo tiempo que el Tesoro consigue manejar sus vencimientos sin profundizar la dependencia de colocaciones de corto plazo.