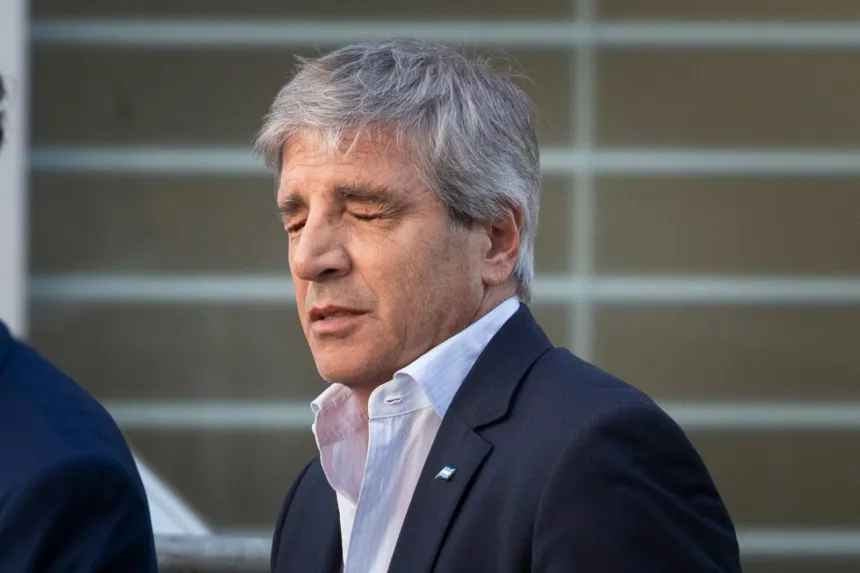


El Banco Comafi advirtió que la estrategia cambiaria del ministro de Economía, Luis Caputo, está trasladando parte del costo del ajuste hacia la actividad económica y los salarios reales. Según la entidad, la estabilidad del dólar se sostiene en buena medida por el ingreso de divisas financieras, mientras Argentina pierde competitividad frente a sus principales socios comerciales.
El diagnóstico forma parte del informe «Navegando los shocks externos», en el que los analistas del banco examinan el comportamiento del tipo de cambio, los movimientos de las monedas regionales y sus consecuencias sobre la economía argentina.
Uno de los principales datos del documento señala que el peso argentino acumuló una apreciación real del 6,6% frente a la moneda chilena y del 4,8% frente al real brasileño desde fines de agosto.
Para Comafi, esta evolución profundiza las dificultades de competitividad en un escenario internacional que, por el contrario, favorece un tipo de cambio real más depreciado.
El informe sostiene que la estabilidad nominal del dólar no implica necesariamente que hayan desaparecido las tensiones cambiarias.
Por el contrario, advierte que parte de esas presiones se está trasladando hacia otras variables de la economía.
«Los shocks internacionales de los últimos meses apuntan, en conjunto, a un tipo de cambio real más depreciado. En Argentina, los flujos financieros mantienen estable el tipo de cambio nominal, por lo que esa presión todavía no se refleja en el tipo de cambio real», sostiene el documento.
El análisis agrega una advertencia central sobre las consecuencias de esa dinámica: «Creemos que, en ese contexto, parte del ajuste se canaliza hacia la actividad y los salarios reales».
El dólar estable y la pérdida de competitividad frente a Brasil y Chile
El Banco Comafi identifica una diferencia creciente entre la evolución del peso argentino y las monedas de países vecinos.
Desde fines de agosto, la moneda argentina se fortaleció en términos reales frente al peso chileno y el real brasileño, una situación que puede encarecer relativamente la producción nacional frente a la de esos mercados.
La situación se profundizó después de las elecciones brasileñas, cuando la victoria de Lula da Silva estuvo acompañada por una depreciación del real.
Mientras Brasil absorbió parte de las presiones externas mediante el movimiento de su moneda, Argentina mantuvo una estrategia orientada a contener la cotización nominal del dólar.
Esta diferencia afecta las condiciones de competencia entre ambas economías.
Una depreciación del real puede abaratar los productos brasileños frente a los argentinos y encarecer relativamente las exportaciones nacionales para los compradores del país vecino.
La situación adquiere especial relevancia por la importancia de Brasil como socio comercial de Argentina.
Además, Comafi proyecta que la economía brasileña desacelerará su crecimiento del 2% en 2026 al 1,7% en 2027, un escenario que podría reducir la demanda de productos argentinos.
Cómo se sostiene el dólar: deuda empresarial y menos compras del Banco Central
El informe explica que uno de los principales factores detrás de la estabilidad cambiaria es el ingreso de dólares provenientes del financiamiento privado.
Las grandes empresas aprovechan las condiciones del mercado para emitir obligaciones negociables denominadas en dólares y posteriormente liquidan esos fondos en el mercado cambiario argentino.
Esta operatoria incrementa la oferta de divisas y contribuye a contener la cotización.
Al mismo tiempo, el Banco Central modera el ritmo de acumulación de reservas para evitar que sus propias compras generen una presión adicional sobre el precio del dólar.
Comafi recuerda que el propio BCRA reconoció, en su Informe de Política Monetaria, que el endeudamiento externo neto de las empresas habría constituido la principal fuente de divisas durante el tercer trimestre.
El mecanismo permite sostener la estabilidad cambiaria mientras continúe el ingreso de financiamiento privado.
Sin embargo, también introduce un factor de vulnerabilidad: la oferta de dólares depende parcialmente de decisiones financieras de las empresas y de las condiciones del mercado.
Según los analistas, algunas compañías podrían estar adelantando emisiones de deuda ante la volatilidad que esperan para las elecciones presidenciales de octubre de 2027.
Esto significa que una parte de los ingresos actuales podría responder a decisiones de financiamiento anticipadas y no necesariamente mantenerse con la misma intensidad durante los próximos meses.
El dólar subió 5,4%, pero la inflación acumuló 23,6%
El informe también destaca la diferencia entre el movimiento del dólar mayorista y la evolución de los precios internos.
Desde el cierre de 2025, el dólar mayorista acumulaba una suba del 5,4%, mientras que la inflación había alcanzado el 23,6% hasta septiembre.
La brecha entre ambos indicadores refleja una apreciación del peso frente a los precios de la economía argentina.
Cuando los precios internos aumentan considerablemente más que el tipo de cambio nominal, los bienes y servicios producidos localmente pueden encarecerse en términos relativos frente a los del exterior.
Esta situación afecta especialmente a los sectores que compiten con productos importados o dependen de sus ventas en mercados internacionales.
Para Comafi, el problema se agrava cuando los principales socios comerciales experimentan depreciaciones de sus monedas.
El resultado es una combinación de mayores dificultades para competir, presiones sobre los márgenes empresariales y riesgos para los niveles de producción.
La actividad económica absorbe parte del ajuste cambiario
Uno de los principales planteos del Banco Comafi es que, cuando el tipo de cambio no refleja las presiones externas, parte del ajuste termina produciéndose mediante una reducción de la actividad.
En lugar de absorber el impacto a través de una depreciación de la moneda, la economía puede responder con menores niveles de producción, consumo e ingresos reales.
Los indicadores recientes citados por la entidad muestran señales de debilidad.
La actividad económica registró una contracción mensual del 2,8% en julio y durante agosto apenas consiguió estabilizarse, sin recuperar el terreno perdido.
Además, el Estimador Mensual de Actividad Económica se ubicó un 1,7% por debajo del nivel registrado un año antes.
El panorama resulta más desfavorable cuando se excluyen los sectores que muestran un desempeño relativamente más favorable.
Según Comafi, la actividad económica sin agro ni minería acumuló una caída del 2,4% durante el año.
El informe también señala que las importaciones medidas en cantidades retrocedieron un 9,7%, un comportamiento que puede reflejar la debilidad de la demanda interna.
Estos indicadores respaldan la preocupación de la entidad por una economía que enfrenta dificultades para recuperar dinamismo fuera de los sectores de mejor desempeño.
Banco Provincia advierte sobre el riesgo de recesión en 2026
El diagnóstico del Banco Comafi coincide con advertencias realizadas por el Banco Provincia sobre el comportamiento de la actividad económica.
En uno de sus últimos informes, la entidad señaló que aproximadamente el 90% de la economía se encuentra por debajo de los niveles de diciembre.
También alertó sobre la posibilidad de que Argentina termine 2026 en recesión.
La debilidad del consumo y de la inversión aparece entre las principales dificultades para consolidar una recuperación sostenida.
El comportamiento de estos indicadores muestra que la estabilidad cambiaria convive con problemas en distintos sectores productivos.
Para los analistas, la recuperación dependerá no solamente de la evolución del dólar, sino también de la capacidad de mejorar la demanda, los ingresos y las condiciones de competitividad.
Los salarios reales y el consumo muestran señales de deterioro
La situación de los ingresos constituye otro de los ejes centrales del análisis.
Comafi advierte que parte del ajuste económico se está canalizando hacia los salarios reales, que todavía enfrentan dificultades para recuperar plenamente las pérdidas acumuladas.
Aunque algunos indicadores salariales registran mejoras mensuales, esas variaciones no necesariamente alcanzan para recomponer el poder adquisitivo perdido.
Un relevamiento del Banco Provincia sobre 320.000 cuentas sueldo del sector privado mostró que los trabajadores utilizan aproximadamente la mitad de sus ingresos durante los primeros cinco días posteriores al cobro.
El fenómeno presenta un impacto especialmente importante entre quienes perciben remuneraciones más bajas.
La concentración del gasto en los primeros días del mes refleja las restricciones presupuestarias que enfrentan numerosos hogares.
En ese escenario, la recuperación del consumo depende en buena medida de la evolución de los ingresos reales, además de las condiciones de empleo y financiamiento.
Las tasas de Estados Unidos y la desaceleración regional aumentan la presión cambiaria
El frente internacional agrega nuevos desafíos para la política económica argentina.
Comafi advierte que las tasas de interés elevadas en Estados Unidos favorecen el desplazamiento de capitales hacia economías desarrolladas, lo que puede reducir la disponibilidad de financiamiento para mercados emergentes.
Al mismo tiempo, la desaceleración de los principales socios comerciales podría limitar el ingreso de divisas provenientes de exportaciones.
Si bien algunos precios internacionales de materias primas continúan ofreciendo condiciones favorables para Argentina, el banco considera que actualmente predominan los factores que presionan hacia una depreciación del tipo de cambio real.
La estabilidad nominal del dólar, por lo tanto, enfrenta tensiones derivadas tanto de las condiciones internas como del escenario económico internacional.
Para Comafi, el ingreso de dólares financieros puede contribuir a sostener el esquema durante un período, pero no necesariamente resuelve los problemas estructurales de competitividad.
Elecciones de 2027: la incertidumbre sobre el dólar y la continuidad del financiamiento
La proximidad de las elecciones presidenciales de octubre de 2027 aparece como otro factor relevante en las proyecciones del mercado.
Según el Banco Comafi, algunas empresas podrían estar anticipando sus operaciones de financiamiento externo ante la posibilidad de una mayor volatilidad durante el proceso electoral.
Este comportamiento podría contribuir al ingreso actual de divisas, aunque también plantea interrogantes sobre la continuidad de esos flujos en el futuro.
La preocupación se suma a las advertencias de la consultora 1816, que también cuestionó recientemente la sostenibilidad del equilibrio cambiario.
La consultora señaló, además, que la reelección del presidente Javier Milei todavía no puede considerarse asegurada.
En este contexto, la evolución de las expectativas políticas y económicas podría influir sobre las decisiones de inversión y financiamiento.
El Gobierno enfrenta así el desafío de sostener la estabilidad cambiaria mientras procura recuperar competitividad y fortalecer la actividad económica.
La principal advertencia del Banco Comafi es que parte del ajuste que no se refleja en el tipo de cambio ya estaría trasladándose a la producción, el consumo y los salarios reales.
La continuidad del esquema dependerá de las condiciones financieras, la disponibilidad de divisas y la evolución de las variables económicas durante los próximos meses.