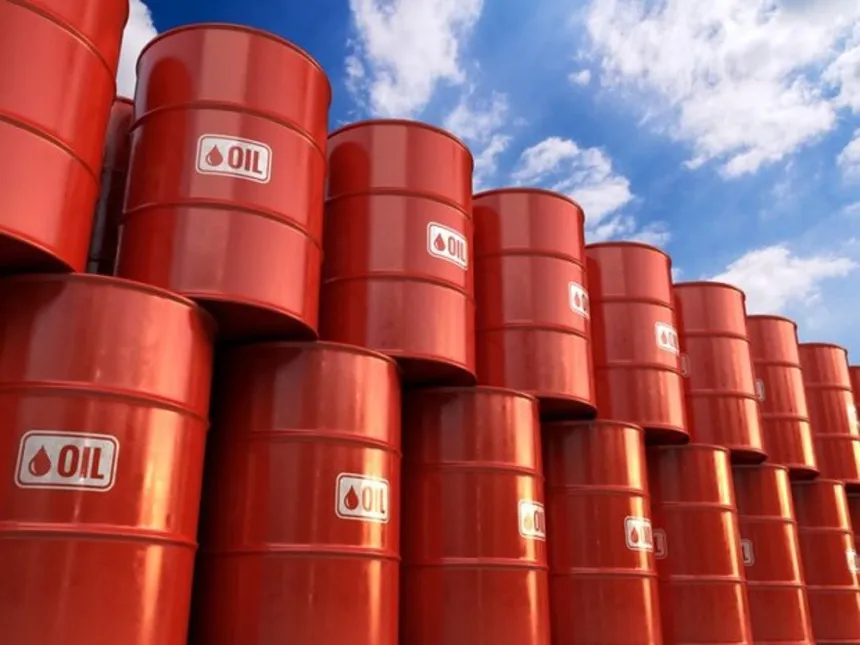


El mercado mundial del petróleo atraviesa un cambio significativo. Después de meses de tensiones provocadas por la guerra de Irán y las restricciones al transporte de crudo por el estrecho de Ormuz, el precio internacional del petróleo cayó alrededor de un 20% desde finales de octubre. Sin embargo, esa reducción todavía no se refleja con la misma intensidad en los combustibles que pagan los consumidores europeos.
Mientras el petróleo registra importantes descensos, la gasolina y el gasóleo apenas se abarataron un 10%, una diferencia que mantiene la presión sobre la inflación y condiciona las decisiones de los bancos centrales.
La explicación principal se encuentra en las dificultades de la industria de refinación. Los daños ocasionados por el conflicto en Oriente Medio y los ataques contra instalaciones rusas redujeron la capacidad mundial para transformar petróleo en combustibles.
De esta manera, el mercado enfrenta una situación particular: comienza a sobrar petróleo crudo, pero persisten las restricciones en la oferta de productos refinados, especialmente de gasóleo.
La producción de petróleo aumenta y el mercado se encamina hacia la sobreoferta
Según las estimaciones de la Agencia Internacional de la Energía (AIE), la oferta mundial de petróleo aumentó en 5,3 millones de barriles diarios desde agosto.
Esta recuperación llevó al organismo a revisar al alza en 3,3 millones de barriles diarios su previsión de suministro para el cuarto trimestre.
El incremento de la oferta está relacionado con la capacidad de los productores para encontrar alternativas de transporte frente a las dificultades en el estrecho de Ormuz, una vía estratégica para el comercio energético internacional.
Los productores del Golfo lograron establecer rutas alternativas para colocar su petróleo, mientras las exportaciones rusas mantienen su presencia en el mercado.
De acuerdo con un informe de materias primas de Commerzbank, el mercado petrolero se encamina hacia su primer trimestre de sobreoferta desde el comienzo de la guerra de Irán.
Las estimaciones apuntan a un excedente cercano a los dos millones de barriles diarios, mientras que el superávit podría superar los tres millones de barriles diarios durante 2027 si la OPEP+ mantiene los niveles actuales de producción.
Esta mayor disponibilidad contribuyó a reducir las cotizaciones internacionales del crudo. Sin embargo, el incremento de los suministros no garantiza que los precios de los combustibles bajen en la misma proporción.
La diferencia radica en que el petróleo debe atravesar un proceso industrial antes de convertirse en gasolina o gasóleo, y una parte importante de esa capacidad de procesamiento sufrió daños durante el conflicto.
Las refinerías dañadas frenan la caída del precio de los combustibles
La economista de Funcas María Jesús Fernández explicó que la falta de capacidad de refinación constituye uno de los principales factores detrás de la resistencia de los precios del gasóleo.
«El problema con el gasoil es la falta de capacidad de refino, y que grandes refinerías de la zona del conflicto han sido dañadas, reduciendo aún más la capacidad global», señaló la especialista.
Los daños provocados por la guerra afectaron instalaciones fundamentales para el procesamiento del petróleo, reduciendo la disponibilidad de combustibles terminados.
A esta situación se suman las consecuencias de los ataques ucranianos contra refinerías rusas, que también repercuten sobre la oferta internacional.
«Y a eso se suma la destrucción de refinerías rusas por parte de Ucrania, que también reduce la oferta global (les obliga a importar y reducir por tanto la cantidad disponible para el resto del mundo)», explicó Fernández.
El resultado es un desequilibrio entre la disponibilidad de materia prima y la capacidad industrial para procesarla.
Mientras el petróleo Brent acumula descensos superiores al 20% desde sus máximos recientes, los combustibles registran reducciones considerablemente menores.
La reconstrucción de las instalaciones afectadas representa, además, un desafío de mediano plazo. Las refinerías son complejos industriales que requieren infraestructura especializada, inversiones y trabajos de reparación que no pueden completarse inmediatamente.
Por ese motivo, las dificultades de procesamiento podrían prolongar la diferencia entre la evolución del precio del petróleo y la de los combustibles.
La inflación europea sigue bajo presión pese al abaratamiento del crudo
La persistencia de precios elevados en la gasolina y, especialmente, en el gasóleo tiene consecuencias directas sobre la economía europea.
Los combustibles forman parte de los bienes considerados para calcular el índice de precios al consumidor (IPC), por lo que sus variaciones influyen directamente en la evolución de la inflación.
Además, el gasóleo tiene una participación relevante en el transporte de mercancías y en numerosas actividades productivas. Cuando su precio permanece elevado, los mayores costos energéticos pueden trasladarse a las empresas y posteriormente a los consumidores.
Esta situación ayuda a explicar por qué las expectativas inflacionarias no descendieron con la misma intensidad que las cotizaciones internacionales del petróleo.
Aunque los inversores comenzaron a incorporar parte del alivio energético, todavía contemplan un escenario de inflación relativamente elevada durante los próximos meses.
La continuidad del conflicto en Oriente Medio también mantiene la incertidumbre sobre el suministro. Una nueva interrupción en el estrecho de Ormuz o mayores daños a las instalaciones energéticas podrían volver a presionar sobre los precios internacionales.
En consecuencia, los bancos centrales mantienen una postura cautelosa frente a la posibilidad de que la inflación energética se extienda al resto de la economía.
Para el Banco Central Europeo, la evolución de los combustibles constituye un elemento importante a la hora de definir su política monetaria.
Si los precios de la gasolina y el gasóleo continúan elevados, la inflación podría mantenerse bajo presión y justificar nuevas medidas restrictivas sobre las tasas de interés.
En cambio, si la recuperación de la oferta petrolera termina acompañada por una mayor disponibilidad de productos refinados, el abaratamiento energético podría trasladarse gradualmente a los consumidores y reducir las presiones inflacionarias.
Por ahora, la abundancia de petróleo no alcanza para garantizar combustibles más baratos. La capacidad de refinación continúa siendo el principal obstáculo para que la caída del crudo se refleje plenamente en las estaciones de servicio europeas.