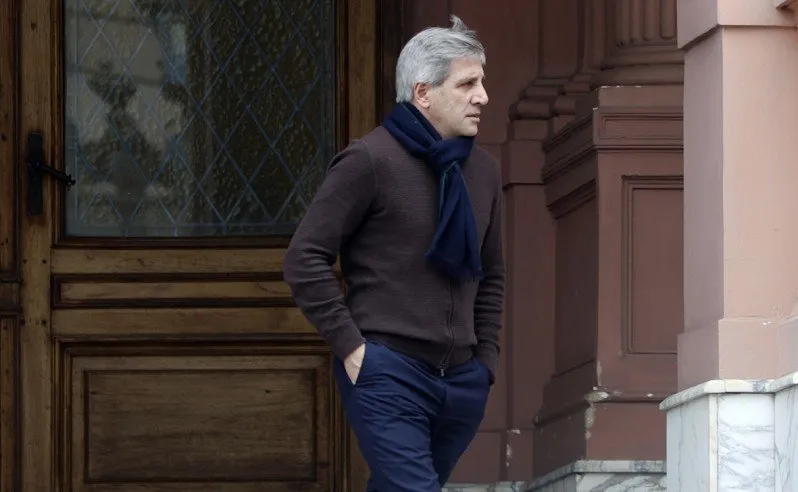


Un movimiento de más de USD 300 millones entre los depósitos en pesos y dólares del Tesoro encendió nuevas señales de alerta sobre la estrategia financiera del Gobierno. Un informe de Max Capital detectó que las tenencias en moneda extranjera del Ministerio de Economía registraron un incremento prácticamente equivalente a la reducción de sus fondos en pesos, una combinación que sugiere una posible compra de divisas al Banco Central de la República Argentina (BCRA).
La operación, que todavía no cuenta con confirmación oficial, podría representar un intento del ministro de Economía, Luis Caputo, de recomponer la disponibilidad de dólares del Tesoro para afrontar los próximos compromisos de deuda. Sin embargo, el mecanismo presenta una limitación central: si las divisas provienen del propio Banco Central, el sector público no incorpora nuevos dólares a sus reservas consolidadas.
Según detalló Max Capital, el movimiento se registró el 12 de noviembre, cuando los depósitos del Tesoro en moneda extranjera aumentaron algo más de USD 300 millones, mientras que las tenencias en pesos experimentaron una disminución de magnitud similar.
Leé también: El Banco Central busca ampliar el crédito en dólares y vuelve el debate sobre la dolarización
Para la consultora, la coincidencia entre ambos movimientos constituye un indicio de que Economía habría adquirido dólares directamente al BCRA. No obstante, el origen de la operación no fue confirmado oficialmente, por lo que se mantiene como una hipótesis basada en la evolución de los depósitos.
Caputo necesita dólares para afrontar vencimientos por USD 4.400 millones
La posible operación se produce en un contexto de fuertes necesidades financieras. Al 11 de noviembre, el Tesoro contaba con apenas USD 59 millones depositados en el Banco Central, luego de utilizar parte de sus tenencias para cancelar obligaciones anteriores, entre ellas un pago al Fondo Monetario Internacional realizado a principios de mes.
El próximo desafío llegará el 9 de enero, cuando vencen aproximadamente USD 4.400 millones correspondientes a bonos Bonares y Globales. La magnitud de esos compromisos obliga al Gobierno a buscar mecanismos para fortalecer su posición en moneda extranjera.
En ese escenario, una compra de dólares al Banco Central permitiría incrementar los fondos disponibles en las cuentas del Tesoro, aunque sin modificar la cantidad total de divisas que posee el sector público.
La diferencia resulta determinante para evaluar la sostenibilidad de la estrategia. Mientras una acumulación genuina de reservas implica el ingreso de nuevos dólares al sistema, una transferencia entre el Tesoro y el BCRA solamente modifica su distribución dentro del Estado.
Las reservas siguen sin recuperarse y disminuye el ingreso de divisas
Las dificultades para fortalecer las reservas también aparecen reflejadas en el último informe del Banco Provincia. La entidad advirtió que, pese a las compras oficiales y al ingreso de dólares provenientes del endeudamiento privado, las reservas netas aumentaron apenas USD 1.000 millones desde el acuerdo con el FMI de abril de 2025.
El panorama se deterioró particularmente entre julio y octubre, período durante el cual las reservas netas registraron una caída cercana a USD 500 millones.
La desaceleración de las compras oficiales constituye otra señal de las limitaciones del esquema cambiario. Según Banco Provincia, durante el primer semestre el Banco Central había adquirido un promedio mensual de USD 1.900 millones, mientras que entre agosto y octubre ese ritmo se redujo a aproximadamente USD 880 millones mensuales.
La disminución se produjo incluso cuando las liquidaciones del sector agroexportador se mantuvieron relativamente elevadas, lo que evidencia las dificultades para transformar el ingreso de divisas en una acumulación sostenida de reservas.
A esta situación se suma el debilitamiento de otra fuente importante de oferta de dólares: el financiamiento externo de las empresas.
De acuerdo con Banco Provincia, el financiamiento en moneda extranjera del sector privado, excluyendo a YPF, pasó de un promedio mensual de USD 2.600 millones entre enero y julio a USD 1.600 millones entre agosto y octubre.
La contracción del 35% refleja una pérdida de dinamismo en las emisiones de deuda y los préstamos bancarios que habían contribuido a sostener la disponibilidad de dólares en el mercado.
El escenario coloca a Economía frente a una dificultad adicional. Caputo necesita conseguir divisas para cumplir con los acreedores, pero al mismo tiempo busca evitar una suba del tipo de cambio que pueda trasladarse a los precios internos.
En su último análisis, Adcap advirtió que el dólar oficial debería acompañar una variación más cercana al 2% mensual, mientras que el equipo económico continúa priorizando la estabilidad nominal.
Esta política profundiza la apreciación real del peso y podría generar mayores dificultades para sostener la oferta de divisas, en un contexto en el que el Gobierno necesita reforzar su capacidad de pago.
Las dudas sobre el financiamiento de 2027 y la cautela de los inversores
Las preocupaciones financieras no se limitan a los vencimientos de enero. El programa de financiamiento previsto para 2027 también comenzó a generar advertencias entre las consultoras y los analistas del mercado.
En su informe de perspectivas de noviembre, Cohen Aliados Financieros puso en duda que el Gobierno pueda concretar los USD 5.000 millones en emisiones locales de deuda en dólares contempladas para 2027.
La observación apunta a uno de los componentes del esquema diseñado por Economía para cubrir las obligaciones del próximo año y plantea interrogantes sobre la posibilidad de conseguir financiamiento en las condiciones previstas.
Por su parte, un informe del Centro de Economía Política Argentina (CEPA) estimó un faltante de aproximadamente USD 5.000 millones en el programa financiero de 2027.
Si bien el cálculo de CEPA corresponde a una estimación diferente de las emisiones que Cohen considera difíciles de concretar, ambos análisis advierten que el Gobierno todavía enfrenta incertidumbre respecto de las fuentes de financiamiento necesarias para cumplir con sus compromisos.
La cautela también se refleja en el comportamiento de los inversores. En la última licitación del Tesoro, el 95% de los instrumentos adjudicados tiene vencimiento anterior a las elecciones presidenciales de octubre de 2027.
Además, el plazo promedio de las colocaciones se redujo de 355 a 163 días, una señal de la menor disposición del mercado a comprometer fondos a períodos que se extiendan más allá de los comicios.
Esta preferencia por instrumentos de corto plazo agrega presión sobre la estrategia financiera del Gobierno, que necesita obtener recursos para afrontar vencimientos significativos sin generar nuevas tensiones en el mercado cambiario.
El cuadro expone una de las principales limitaciones del programa económico: el superávit fiscal en pesos no garantiza, por sí solo, la disponibilidad de dólares para cancelar deuda denominada en moneda extranjera.
Mientras el Tesoro busca recomponer sus depósitos y los informes privados advierten sobre la escasa acumulación de reservas, el Gobierno enfrenta el desafío de conseguir financiamiento suficiente para cubrir sus compromisos de enero y sostener su programa financiero durante 2027.
La posible compra de divisas al Banco Central aparece así como una alternativa para reforzar temporalmente la caja del Tesoro, aunque sin resolver el problema estructural de la disponibilidad de dólares. La evolución de las reservas, el financiamiento privado y la respuesta de los inversores serán determinantes para establecer hasta qué punto Economía podrá afrontar los próximos vencimientos sin profundizar las tensiones cambiarias.