Perú colocó bonos por US$4.500 millones a 12 y 30 años en el mercado internacional, según anunció el ministro de Economía y Finanzas, Elmer Cuba, el 10 de noviembre. Los títulos tienen cupones anuales del 6,06% y del 6,45%, respectivamente.
La operación recibió órdenes de compra por más de US$21.000 millones, casi cinco veces el monto adjudicado. Participaron Citigroup, Crédit Agricole CIB, Deutsche Bank Securities y Santander.
El Gobierno peruano destinará recursos a infraestructura para adaptación al cambio climático y gestión del riesgo de desastres. También financiará programas sociales mediante el marco de bonos sostenibles aprobado en mayo.
En paralelo, lanzó una oferta para intercambiar títulos con vencimientos en 2027, 2030 y 2031 por nuevos bonos a 2038. Con esa operación busca extender los plazos de devolución de su deuda.
El financiamiento que Argentina necesita reemplazar
La colocación peruana contrasta con las dificultades argentinas para obtener dólares mediante nuevas emisiones. El Gobierno dejó en pausa casi US$800 millones pendientes del Bonar 2029 para evitar convalidar rendimientos superiores al 15% anual.
El programa financiero anticipado a mitad de año contemplaba conseguir US$5.000 millones mediante emisiones locales en dólares durante 2027. Las tasas exigidas por los inversores complican esa fuente de recursos y mantienen la atención sobre las alternativas de financiamiento.
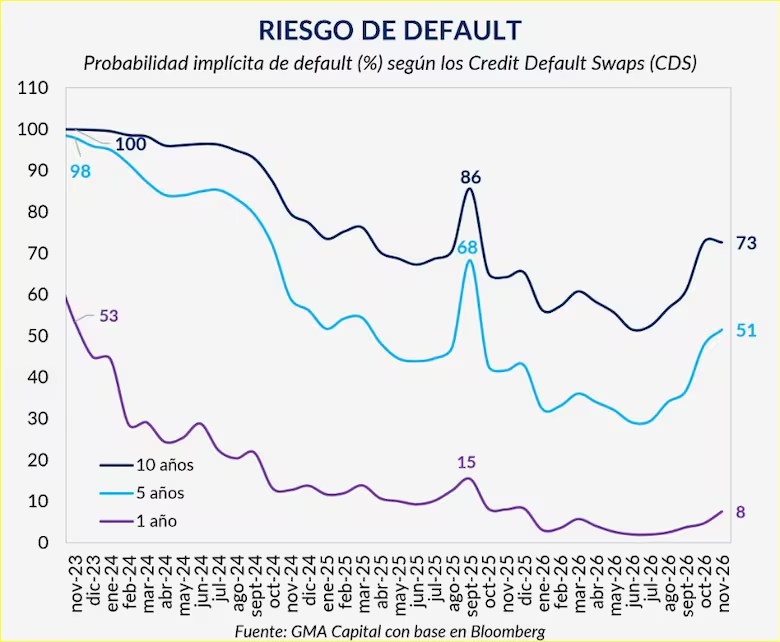
La presión ya se había reflejado en la suba del riesgo país y la caída de los bonos argentinos. El indicador superó los 900 puntos en las jornadas previas a la operación peruana.
Los vencimientos y las elecciones de 2027
Según Nery Persichini, analista de GMA, los pagos de Bonares y Globales suman US$12.242 millones entre enero, julio y octubre de 2027. El detalle incluye US$4.553 millones en enero, US$5.663 millones en julio y US$2.026 millones en octubre.
Desde Portfolio Personal Inversiones señalaron que las elecciones presidenciales y la continuidad del programa económico tienen un peso creciente en los precios. Los inversores exigen mayores rendimientos para mantener deuda que vence después del actual mandato.
Las dificultades para extender los plazos de financiamiento también aparecen en las colocaciones locales. Para 2027, el Gobierno debe definir cómo reemplazará los recursos previstos por nuevas emisiones si persisten las actuales condiciones del mercado.
Perú anunció el 10 de noviembre una colocación de deuda por US$4.500 millones, con bonos a 12 y 30 años. Los cupones anuales son del 6,06% y del 6,45%, respectivamente. La operación recibió ofertas por más de US$21.000 millones y contrasta con las dificultades argentinas para conseguir financiamiento en dólares de cara a 2027.
Este contenido es generado automáticamente con IA
Zappo te lo cuenta
Perú consiguió US$4.500 millones y plazo para devolverlos hasta dentro de 30 años. Argentina, mientras tanto, tiene al mercado mirando qué ocurre después de las elecciones de 2027, como si prestar más allá de octubre exigiera una autorización del más allá. Los dos países fueron a la misma zona del mapa financiero, pero a uno le ofrecieron una silla y al otro le siguen revisando los antecedentes en la puerta.
La colocación peruana recibió ofertas por más de US$21.000 millones, casi cinco veces lo que terminó tomando. Una situación bastante cómoda para cualquier ministro: poder elegir cuánto aceptar en lugar de ensayar explicaciones sobre cuánto faltó conseguir. Con cupones del 6,06% y del 6,45%, Perú salió del mostrador con financiamiento largo; Argentina todavía está haciendo cuentas frente al cartel de las cuotas.
El contraste tiene un número especialmente incómodo: el Gobierno argentino había previsto captar US$5.000 millones mediante emisiones locales en dólares durante 2027. Pero dejó en pausa casi US$800 millones pendientes del Bonar 2029 para evitar tasas superiores al 15% anual. El plan financiero conservó la prolijidad del Excel; el problema apareció cuando hubo que conseguir a alguien dispuesto a poner los dólares.
Según el cálculo de Nery Persichini, de GMA, los vencimientos de Bonares y Globales suman US$12.242 millones entre enero, julio y octubre de 2027. El calendario electoral también pesa en las valuaciones, advierten desde PPI. La deuda argentina tiene así una curiosa organización del tiempo: los meses se cuentan normalmente hasta que aparece una urna y el almanaque empieza a cobrar intereses.
Perú, además, ofreció cambiar bonos que vencen en 2027, 2030 y 2031 por otros a 2038. Argentina espera definiciones sobre cómo completar su financiamiento del año próximo. En el mercado, la confianza tiene una traducción bastante menos poética que en los discursos: a unos les prestan décadas; a otros les presupuestan la próxima elección.
Este contenido humorístico es generado por IA y puede contener imprecisiones o ser imprudente, se recomienda leer con discreción.