
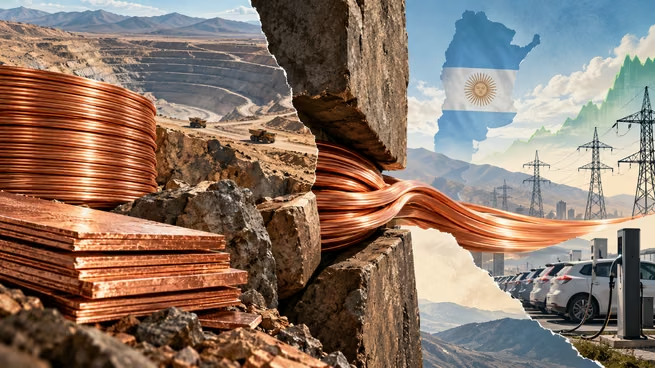


El cobre volvió a romper récords en 2026 y llegó a superar los u$s14.000 por tonelada en la Bolsa de Metales de Londres, muy por encima del máximo de u$s11.104 alcanzado en 2024 y de los casi u$s12.000 registrados a fines de 2025.
La suba se aceleró por problemas de producción en grandes minas, bajos inventarios fuera de Estados Unidos y distorsiones comerciales vinculadas con la política arancelaria norteamericana. Sin embargo, detrás del movimiento también aparece una tendencia estructural: la demanda crece a mayor velocidad que la capacidad de la industria para sumar nueva oferta.
De acuerdo con estimaciones del Banco Mundial, el precio promedio del metal subiría alrededor de 21% este año hasta alcanzar un récord anual. Al mismo tiempo, la Agencia Internacional de Energía (AIE) advierte que el crecimiento de la oferta minera no logra acompañar una demanda cada vez mayor para redes eléctricas, vehículos eléctricos, energías renovables y centros de datos.
El organismo estima que hacia 2035 podría persistir un déficit de oferta cercano al 25%.
Por qué el cobre llegó a máximos y qué puede pasar con el precio
Desde Boston Consulting Group (BCG), Martin Meninato, Managing Director & Partner, explicó que en el corto plazo el precio del cobre estuvo influido por disrupciones de oferta, movimientos de inventarios, señales de mayor demanda china y factores macroeconómicos y comerciales. Sin embargo, agregó que “existe una tensión de fondo entre una demanda creciente y una oferta que tarda muchos años en reaccionar”.
Desde BCG estiman que la demanda de cobre podría crecer 68% entre 2021 y 2035, mientras la industria enfrenta una menor concentración del metal en los yacimientos existentes, mayores dificultades para descubrir nuevos depósitos de gran escala y períodos que rondan los 16 años desde la exploración hasta el inicio de la producción.
En paralelo, la AIE calcula que la oferta podría quedar cerca de 25% por debajo de los requerimientos de cobre primario hacia 2035.
En la misma línea, Nicolás Parrondo, vicepresidente de Cohen Aliados Financieros, señaló que la producción minera global estuvo afectada este año por la menor calidad del mineral extraído en Chile, la escasez de nuevos proyectos y las interrupciones en grandes minas, como Grasberg, en Indonesia, donde un grave accidente en 2025 obligó a detener operaciones y todavía afecta la producción.
A esa rigidez estructural se suma una demanda sostenida por redes eléctricas, energías renovables y centros de datos. Parrondo también distingue una presión más coyuntural relacionada con la política comercial.
Ante la posibilidad de que Estados Unidos aplique aranceles al cobre refinado desde 2027, una gran cantidad de metal fue trasladada hacia ese país, lo que redujo los inventarios disponibles en Londres y China.
Por ese motivo, Parrondo explicó que actualmente “hay escasez de metal disponible en esas plazas, más que un faltante global”. A esto se sumaron un dólar débil y las medidas de apoyo de Beijing a la inversión en infraestructura y la actividad industrial.
Ninguno de los analistas espera una trayectoria lineal. Meninato advirtió que pueden aparecer correcciones, ciclos económicos, mayor reciclaje y sustitución por otros materiales.
Sin embargo, si la nueva oferta no llega a tiempo, consideró probable que el mercado necesite “precios de incentivo más altos” para hacer viables proyectos cada vez más costosos.
Parrondo coincide y considera que “el piso de precios subió de manera estructural”, aunque con episodios recurrentes de volatilidad frente a cada problema de oferta.
A su vez, Nicolás Ferla, socio de Martínez de Hoz & Rueda, destacó que la presión ya no proviene únicamente de las industrias tradicionales y la transición energética, sino también de la inteligencia artificial, los data centers y la industria aeroespacial.
Qué empresas pueden capitalizar el cuello de botella
El crecimiento de la demanda abre oportunidades tanto dentro de la minería como en las actividades vinculadas con la electrificación. Según BCG, la potencia demandada por los data centers crecerá alrededor de 16% anual entre 2023 y 2028, hasta unos 130 GW, mientras la inteligencia artificial generativa explicaría cerca del 60% del incremento.
Ese proceso requerirá más generación y nuevas redes de transmisión y distribución de energía, todas infraestructuras intensivas en cobre.
En ese contexto, Meninato señaló que los productores con minas operativas y capacidad de expansión están mejor posicionados. Entre ellos aparecen BHP, Codelco, Freeport-McMoRan y Anglo-Teck.
Parrondo puso especial énfasis en Freeport, cuyas operaciones en Estados Unidos capturan un precio local superior al internacional y podrían sumar volumen con la recuperación de Grasberg hacia fines de 2027. Sin embargo, advirtió sobre el riesgo de ejecución, reflejado en la caída de más de 13% de la acción tras anunciar demoras en Indonesia.
Entre otras alternativas mencionó a Southern Copper, Lundin Mining, Antofagasta, Ivanhoe y Glencore, además de empresas de regalías como Franco-Nevada y Wheaton, que permiten capturar parte de la suba del cobre sin asumir directamente los costos operativos de una mina.
La oportunidad no se limita a las mineras
Además de las productoras, fabricantes de cables y equipamiento eléctrico como Prysmian, Nexans, Siemens Energy y Schneider también pueden beneficiarse del aumento de la inversión en redes y centros de datos.
En cambio, Parrondo advirtió que las fundiciones independientes enfrentan márgenes más ajustados por la escasez de concentrado, mientras las industrias intensivas en cobre quedan más expuestas cuando no pueden trasladar el aumento del costo a precios.
Ferla agregó que el desarrollo de nuevas minas también genera demanda sobre toda la cadena de proveedores y servicios, un efecto particularmente relevante para Argentina ante el avance de sus principales proyectos cupríferos.
Argentina busca pasar de casi cero a principal productor mundial
La situación argentina parte de un escenario particular: el país prácticamente no produce cobre a gran escala desde 2018, cuando cerró Bajo de la Alumbrera, en Catamarca, hasta entonces la principal mina cuprífera nacional.
Sin embargo, Argentina cuenta con una amplia cartera de proyectos. Entre los principales aparecen Vicuña, Taca Taca, El Pachón, MARA, Los Azules y San Jorge, mientras que otros como Altar y Lunahuasi se encuentran en etapas menos avanzadas.
Para Meninato, el potencial existe, aunque transformar los recursos en producción requerirá resolver varios frentes en simultáneo. Al respecto, sostuvo que “tener los recursos no garantiza que esa producción se materialice”.
Para alcanzar una producción cercana a 1,6 millones de toneladas anuales, buena parte de los grandes proyectos debería avanzar en paralelo y conseguir financiamiento, permisos, infraestructura y energía.
La escala que podría alcanzar Argentina
Según Meninato, si Argentina produjera hoy ese volumen, sería el quinto productor mundial, detrás de Chile, Perú, República Democrática del Congo y China.
Por eso, consideró que el desafío pasa fundamentalmente por la “velocidad y capacidad de ejecución”, además de resolver los cuellos de botella que surjan a medida que los proyectos avancen.
Ferla comparó el momento actual con Vaca Muerta diez años atrás y sostuvo que será necesario alinear a las compañías, proveedores y distintos niveles del Estado.
En ese sentido, afirmó que “el potencial está, pero demandará mucho trabajo y compromiso que trascienda gestiones políticas y económicas”, con especial atención sobre la estabilidad jurídica y el desarrollo de infraestructura.
Parrondo plantea un horizonte más cauteloso para alcanzar la meta oficial. Josemaría, dentro de Vicuña, ya está en construcción; Los Azules apunta a tomar una decisión de inversión hacia fin de año y Glencore planea reactivar Alumbrera para producir desde 2028.
Otros proyectos, como El Pachón, recién comenzarían las obras hacia 2031.
Por eso, teniendo en cuenta que los grandes desarrollos mineros suelen demorarse entre dos y cuatro años, el analista considera más probable alcanzar entre 600.000 y un millón de toneladas hacia 2035, mientras que la meta de 1,6 millones podría desplazarse hacia 2038-2040.
Para llegar a ese escenario, Parrondo identifica desafíos vinculados con la infraestructura eléctrica y logística, la salida al Pacífico en coordinación con Chile, la estabilidad del RIGI, la licencia social y el propio precio del cobre.
Aun bajo ese escenario más moderado, estimó que Argentina podría ingresar al top 10 mundial y convertirse en una de las nuevas fuentes relevantes de suministro para Estados Unidos, Europa y las grandes compañías mineras.