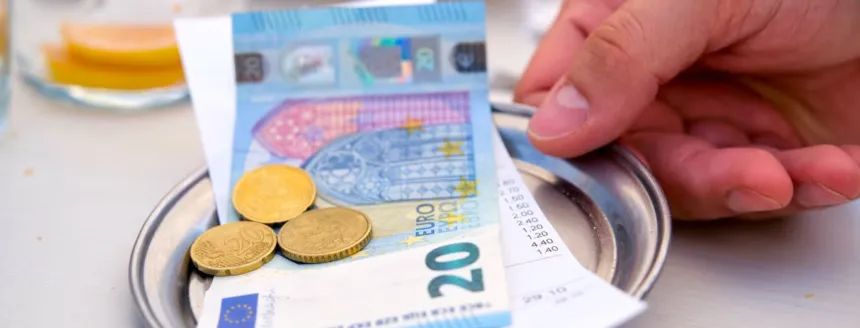


La consulta vinculante V2236-13, de la Dirección General de Tributos y del 8 de julio de 2013, aplicó a las propinas del personal de hostelería el artículo 17.1 de la Ley 35/2006. Esa norma considera rendimientos del trabajo las contraprestaciones que derivan, directa o indirectamente, del trabajo o de la relación laboral. Esas propinas deben computarse en el IRPF.
La propina en efectivo no queda afuera por el modo de entrega. También se computa cuando el cliente se la da directamente al trabajador. Recibirla no obliga, por sí solo, a presentar la declaración anual.
Qué diferencia hay entre tributar y cotizar
Tributar una propina en el IRPF y cotizar por ella a la Seguridad Social no son lo mismo. Una entrega directa del cliente, sin intervención de la empresa, no tiene en principio naturaleza salarial ni cotiza, según el criterio laboral aplicable a estos casos.
Si la empresa gestiona, reparte o controla las propinas como parte de la retribución, pueden incorporarse a la nómina y a la base de cotización. En un caso concreto manda el convenio colectivo y la forma en que se administra ese dinero.
Los topes de la Renta 2025
Para la declaración del ejercicio 2025, la Agencia Tributaria fijó un límite general de 22.000 euros anuales de rendimientos del trabajo cuando provienen de un solo pagador. En determinados supuestos, entre ellos el de varios pagadores cuando el segundo y los restantes superan en conjunto 1.500 euros, el tope es de 15.876 euros.
La obligación depende de los ingresos totales y de las demás condiciones aplicables, no de una propina aislada. Esos topes están en el folleto de obligación de declarar la Renta 2025.