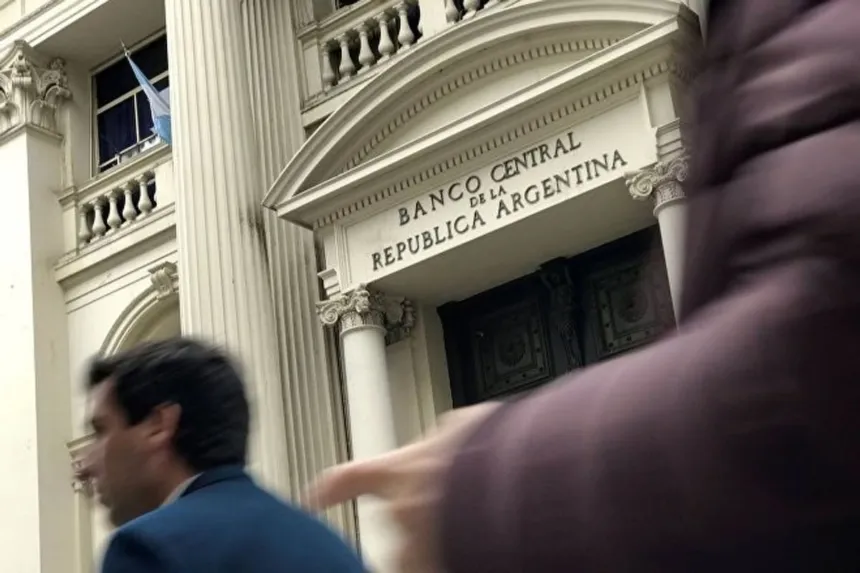
El jueves 22 de octubre, el Banco Central de la República Argentina emitió la Comunicación «A» 8497. Desde el domingo 1 de noviembre, esa norma obliga a mostrar de forma estandarizada los datos de los fondos comunes de dinero que se ofrecen por canales digitales.
Alcanza a las entidades financieras y a los proveedores de servicios de pago que ofrecen cuentas de pago. La obligación aparece cuando ponen a disposición de sus clientes operaciones con fondos comunes de dinero, también llamados money market.
El Banco Central busca unificar la presentación de los rendimientos para que los usuarios comparen las alternativas con un criterio común, según informaron medios.
Qué tiene que mostrar la pantalla
El rendimiento deberá expresarse como tasa nominal anual. Se calcula sobre la variación del valor de la cuotaparte de los últimos siete días corridos. Es neta de los honorarios de administración y de custodia.
Además de esa tasa, las entidades deberán informar los datos identificatorios del fondo, su descripción y la clase de cuotaparte.
La obligación rige en todos los medios digitales donde se ofrezca el servicio. Entran el home banking, las aplicaciones de banca móvil y las billeteras digitales interoperables.
La información debe ubicarse junto a la opción de inversión y en el lugar donde se muestre el rendimiento del fondo. Según la Comunicación «A» 8497, «el acceso a la citada información deberá ser fácil y directo, en cuanto a visibilidad y tamaño».
Qué aclara la norma además de la tasa
Las cuotapartes de los fondos no son depósitos en la entidad financiera interviniente. Esa entidad no puede garantizar el capital invertido, su rendimiento, el valor de rescate ni la liquidez.
Desde el domingo 1 de noviembre, las interfaces de terceros que muestran saldos de cuentas de pago tienen que informar de manera clara y legible la denominación comercial del proveedor de servicios de pago. También corresponde la demás información exigida por las normas de protección al usuario financiero.
En la obligación de mostrar el costo financiero total en los préstamos digitales, el dato mide el costo de pedir dinero. La tasa de la Comunicación «A» 8497 mide el rendimiento de un fondo común.
Desde el 1 de noviembre, bancos y billeteras deberán mostrar la TNA de los money market calculada sobre siete días corridos. La Comunicación «A» 8497 del Banco Central, emitida el jueves 22 de octubre, alcanza a quienes ofrecen esos fondos en home banking, aplicaciones y billeteras. La tasa es neta de honorarios de administración y custodia. El dato va junto a la opción de invertir, y el capital no queda garantizado.
Siete días de cuotaparte, pasados a tasa nominal anual, al lado del botón. Desde el domingo 1 de noviembre, el banco o la billetera que ofrece un fondo money market tiene que mostrar esa cuenta, neta de honorarios de administración y custodia. El Banco Central lo dejó en la Comunicación «A» 8497, emitida el jueves 22 de octubre. Comparar rendimientos venía siendo un deporte de capturas de pantalla: cada aplicación con su número, su letra chica y su manera de decir rendimiento como si fuera la misma palabra.
La norma alcanza a las entidades financieras y a los proveedores de servicios de pago que ofrecen cuentas de pago y, además, ponen a disposición operaciones con fondos comunes de dinero. Si la aplicación no ofrece ese fondo, la comunicación no le toca el timbre. Es el grupo de WhatsApp que solo notifica a quienes ya estaban en el plan: el resto sigue mirando el saldo, sin un porcentaje nuevo que descifrar.
El dato va en el home banking, en la banca móvil y en las billeteras digitales interoperables. Tiene que estar junto a la opción de inversión y donde ya se muestra el rendimiento, con acceso fácil y directo, y con visibilidad y tamaño adecuados. Si hace falta una lupa, tres menús y un primo que entiende de finanzas, alguien leyó la norma en diagonal.
Además de la tasa, la pantalla tiene que decir qué fondo es, describirlo y aclarar la clase de cuotaparte. El cálculo mira la variación de los últimos siete días corridos. Siete días es la ventana de la cuenta, como el kiosco que cuenta cómo vinieron las medialunas en la semana: no es un contrato de que el lunes salgan igual de calientes.
Las cuotapartes no son un depósito en la entidad que las muestra. Esa entidad no puede garantizar el capital, el rendimiento, el valor de rescate ni la liquidez. El número de la pantalla es un espejo retrovisor. Parecido al precio del asado que en el grupo figuraba más o menos hasta que llegaste a la caja.
Desde la misma fecha, una interfaz de terceros que muestre el saldo de una cuenta de pago tiene que poner, claro y legible, la denominación comercial del proveedor. En los préstamos digitales ya existe otra etiqueta, el costo financiero total: mide cuánto sale pedir plata. La tasa nueva mide el rendimiento de un fondo. Confundir los dos carteles es pagar el colectivo con el ticket del estacionamiento.