
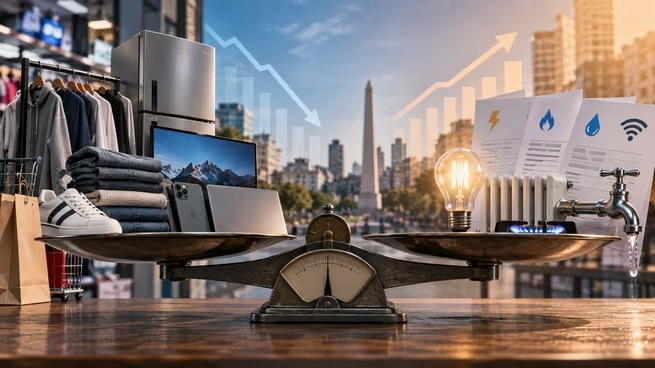


El proceso de corrección de precios relativos avanzó de manera significativa durante los primeros 33 meses del gobierno de Javier Milei. Según un análisis de Equilibra, la proporción de rubros del Índice de Precios al Consumidor (IPC) que presentaban una dispersión importante respecto de noviembre de 2019 pasó del **60% al 20%**, lo que implica que **dos tercios del proceso de ajuste ya se habría realizado**.
El análisis toma como referencia noviembre de 2019, período en el que los precios relativos eran considerados «alineados», y compara esa situación con noviembre de 2023 y con la actualidad. Para establecer la existencia de un desalineamiento, se contemplaron productos que se encontraban un 20% real por encima o por debajo del nivel de fines de 2019.
En los primeros 33 meses del mandato de Javier Milei, el IPC del INDEC acumuló un aumento del **336%**. La evolución fue dispar entre bienes y servicios: mientras los primeros aumentaron **280,5%**, los servicios acumularon una suba cercana al **500%** desde noviembre de 2023.
La diferencia también se reflejó entre las distintas divisiones que componen el IPC. El mayor incremento correspondió a **»Vivienda, agua, electricidad, gas y otros combustibles» (+637,9%)**, mientras que la suba más acotada se registró en **»Prendas de vestir y calzado» (+160,8%)**.
Qué productos quedaron más caros y cuáles más baratos
Dentro de los rubros que actualmente presentan precios superiores a los de noviembre de 2019, los principales son **restaurantes y hoteles, con un 37% más**, y **carnes, con un 25% de incremento**.
En el caso de restaurantes y hoteles, Gonzalo Carrera, economista de Equilibra, identifica «un cambio estructural postpandemia», asociado a un mayor nivel de consumo y a la proliferación de aplicaciones, por lo cual «cuesta imaginar que se revierta» la tendencia.
Respecto de las carnes, Carrera consideró que la baja demanda «puede traer algo más de desinflación si no reaparecen presiones en el precio internacional».
En el extremo opuesto aparecen **equipamiento del hogar (-27%), equipos audiovisuales (-22%) y ropa (-20%)**. De acuerdo con Carrera, la evolución se explica por la combinación de apertura comercial y un tipo de cambio apreciado.
El economista sostuvo que «si bien pueden seguir corriendo por debajo del nivel general, pareciera que ya aportaron el grueso en materia desinflacionaria». «La apreciación cambiaria llegó un límite, junto con su impacto en actividad/empleo», profundizó.
Servicios y tarifas, con nuevos aumentos en el horizonte
Los servicios, que durante 2023 mostraban importantes atrasos, actualmente lucen bastante «alineados», aunque existen excepciones. Entre ellas aparecen las cuotas de los colegios, que continúan rezagadas, y las tarifas de transporte público en las provincias, cuyo costo se encuentra por encima del nivel de 2019.
Entre los servicios privados se encuentran alquileres, telefonía, prepagas y cuotas escolares. Desde Equilibra señalaron que el «alto grado de indexación a la inflación pasada» contribuye a trasladar aumentos hacia períodos posteriores, una dinámica que «será necesario frenar en algún momento».
En cuanto a los servicios públicos, Carrera sostuvo que **»con lo fiscal apretado, estos rubros seguirán presionando»**.
Un informe del Instituto Interdisciplinario de Economía Política (IIEP) de la UBA indicó que, como consecuencia de la reducción de los subsidios, las boletas de agua, electricidad, gas y transporte aumentaron por encima de la inflación promedio desde diciembre de 2023.
Como resultado, **las tarifas pasaron a cubrir el 54% del costo total**, frente al piso del 32% registrado en febrero de 2024.
Además, las cifras del proyecto de Ley de Presupuesto 2027 reflejaron que el Gobierno estima una nueva reducción de los subsidios, desde el 0,64% del PBI al 0,53%. Esto implicaría que **la cobertura promedio del costo de abastecimiento supere el 88%**, con nuevos aumentos en los gastos fijos que afrontan las familias.
Qué puede pasar con los bienes
Federico Machado, economista de OPEN, señaló que «si bien gran parte de los precios relativos se corrigieron, transporte y tarifas aún tienen algo de recorrido».
En relación con los bienes, estimó que «los transables» —aquellos que son comercializables con el exterior— «pueden seguir siendo ancla», siempre que el tipo de cambio se mantenga estable y continúe el «buffer» de la nafta.
Sin embargo, planteó una diferencia respecto del análisis de Equilibra y sostuvo que «desde octubre empieza el ciclo de suba de la carne» que probablemente empujará los alimentos al alza.
Desde LCG, en tanto, señalaron que «los aumentos postergados en regulados (básicamente combustibles y tarifas) sostendrán la presión sobre el IPC» y consideraron que parece difícil esperar una convergencia muy marcada que lleve la inflación por debajo del 1% mensual, incluso con una actividad deprimida y el sostenimiento del ancla cambiaria.
De esta manera, el proceso de corrección de precios relativos muestra un avance significativo respecto del escenario de 2023, aunque todavía persisten diferencias entre bienes y servicios. **Las tarifas y algunos servicios aparecen como los principales componentes con recorrido pendiente**, mientras que los bienes que contribuyeron a moderar la inflación enfrentan un margen más acotado para continuar con ese efecto.