
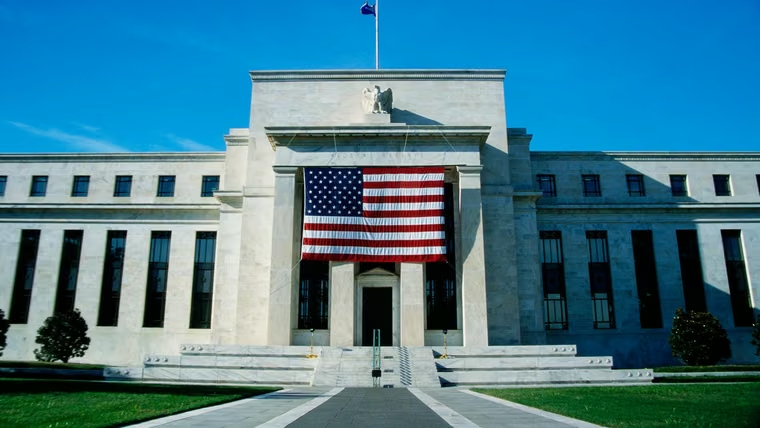


La Reserva Federal de Estados Unidos (Fed) elevó en 25 puntos básicos su tasa de interés de referencia, hasta ubicarla en un rango de entre 3,75% y 4%. La decisión fue adoptada por unanimidad y representó el primer aumento desde 2023.
El movimiento respondió a la persistencia de las presiones inflacionarias en Estados Unidos y a una actividad económica que se mantiene por encima de lo esperado. Al mismo tiempo, abrió un nuevo escenario para los mercados internacionales ante la posibilidad de que el ciclo de endurecimiento monetario continúe durante los próximos meses.
De acuerdo con las expectativas mencionadas en el mercado, podría producirse una nueva suba antes de fin de año.
La decisión llegó después de conocerse distintos indicadores que mostraron nuevas presiones sobre los precios. La inflación minorista estadounidense alcanzó 3,4% interanual en agosto, mientras que los precios de las importaciones aumentaron 0,7% mensual y 7% interanual, el mayor incremento desde agosto de 2022.
A ese escenario se sumó una recuperación del consumo. Las ventas minoristas crecieron 1,2% durante agosto, el mayor incremento desde marzo, reforzando los argumentos para una política monetaria más restrictiva.
El mercado ya esperaba la suba de tasas
A pesar del impacto potencial de la decisión, los mercados habían incorporado en gran medida el aumento antes de la reunión de la Fed. Las cotizaciones previas asignaban una probabilidad superior al 90% a una suba de un cuarto de punto.
Por ese motivo, la reacción de los activos financieros dependerá en gran medida de las señales que entregue el presidente de la Reserva Federal, Kevin Warsh, respecto de los próximos pasos de la política monetaria.
Los inversores habían comenzado a incorporar la posibilidad de varios aumentos durante los siguientes doce meses, aunque algunas entidades financieras consideran que el ciclo podría resultar más acotado.
El dólar estadounidense llegó a esta nueva etapa con una posición más firme. La moneda acumulaba una suba cercana al 1% en las cinco ruedas anteriores a la reunión y se negociaba cerca de máximos de dos semanas.
Un escenario con nuevas subas de tasas podría sostener el atractivo de los activos denominados en dólares, aunque la evolución dependerá de la intensidad y duración del ciclo de endurecimiento monetario.
Qué significa para los mercados emergentes
El aumento de las tasas estadounidenses modifica las condiciones financieras para las economías emergentes. Una mayor remuneración de los activos de Estados Unidos puede reducir el incentivo de los inversores para colocar fondos en mercados considerados de mayor riesgo.
Ese movimiento puede traducirse en menor disponibilidad de capital, financiamiento más caro y mayores exigencias de rendimiento para los países que necesitan captar dólares en el mercado internacional.
Si el endurecimiento de la política monetaria estadounidense se prolonga, las economías emergentes podrían enfrentar una reducción de la liquidez global disponible.
La suba de tasas también influye en la decisión de los inversores internacionales al momento de elegir entre bonos y acciones estadounidenses o activos de países emergentes.
En términos generales, cuanto mayor sea la tasa libre de riesgo en Estados Unidos, mayor deberá ser el rendimiento ofrecido por los activos emergentes para compensar el riesgo adicional.
El posible impacto sobre Argentina
Para Argentina, el efecto se produce en un contexto en el que el país necesita atraer inversiones y acceder a nuevas fuentes de financiamiento.
Una menor liquidez internacional puede encarecer el costo de financiamiento en dólares y elevar las tasas que deberían ofrecer tanto el sector público como las empresas argentinas para conseguir fondos en el exterior.
El impacto también puede alcanzar a los bonos soberanos. Si los inversores pueden obtener mayores rendimientos en activos estadounidenses considerados de menor riesgo, los títulos argentinos pueden necesitar ofrecer retornos más elevados para mantener su atractivo.
Ese proceso puede influir sobre el precio de los bonos, las acciones locales y las condiciones de nuevas emisiones de deuda externa.
Además, un fortalecimiento del dólar puede modificar los movimientos de capital hacia América Latina y aumentar la volatilidad de las monedas de la región.
En el caso argentino, la evolución dependerá también de factores propios del mercado local y del nivel de riesgo que los inversores asignen a los activos nacionales.
Parte del ajuste internacional ya había sido anticipado por los mercados antes de la decisión de la Fed, por lo que el efecto inmediato podría resultar limitado. Sin embargo, la atención estará puesta en la trayectoria de las tasas durante los próximos meses.
Si la Reserva Federal mantiene una política más restrictiva y concreta nuevos aumentos, Argentina enfrentará un escenario internacional con mayor competencia por los capitales y condiciones más exigentes para conseguir financiamiento externo.