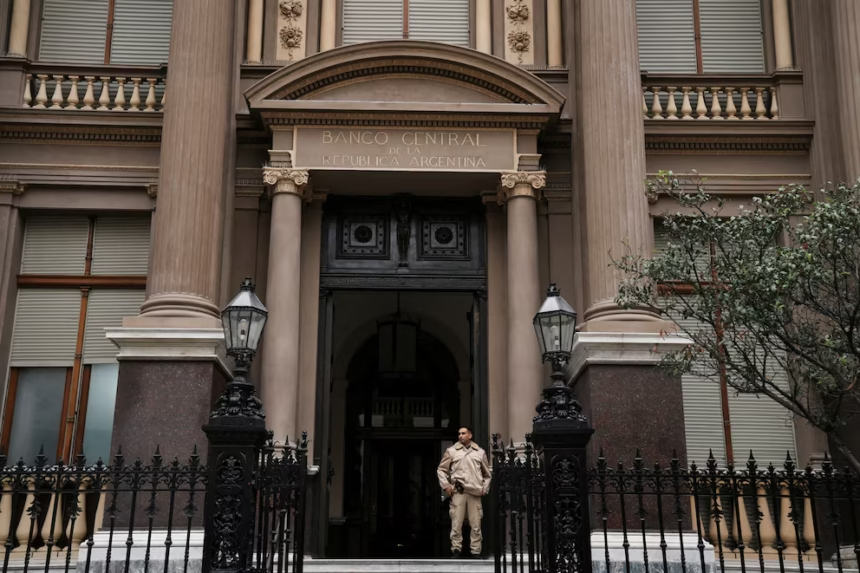


El Banco Central de la República Argentina (BCRA) y la Comisión Nacional de Valores (CNV) impulsan cinco iniciativas para ampliar el financiamiento en pesos destinado a trabajadores, comercios y empresas. El paquete apunta a modificar mecanismos de cobro y garantías en un escenario de elevada morosidad de las familias.
El vicepresidente del BCRA, Vladimir Werning, expuso los lineamientos ante inversores durante las reuniones anuales del FMI y el Banco Mundial en Bangkok. La entidad publicó el miércoles 14 de octubre la presentación oficial, que ubica el acceso al crédito entre los ejes de su estrategia monetaria.
Qué cambia en los préstamos con descuento salarial
El primer punto alcanza a los préstamos de empleados públicos cuyas cuotas se descuentan de los haberes. La presentación describe la eliminación del tope de interés y la posibilidad de transferir el código de descuento a otra institución habilitada. El objetivo oficial es facilitar la transferencia de las carteras y ampliar sus fuentes de financiamiento.
El segundo eje comprende a los empleados privados. La propuesta consiste en centralizar los flujos de pago afectados a esos créditos a través de Coelsa. El trabajador conservaría la decisión sobre la asignación de los fondos y el empleador quedaría liberado de las tareas administrativas de ese circuito.
Estas iniciativas se suman al debate sobre el costo financiero total y la transparencia de los préstamos, que determina cuánto termina pagando una persona por endeudarse.
Cupones de tarjetas y garantías para empresas
La tercera iniciativa busca convertir los derechos de cobro de ventas con tarjeta en instrumentos digitales, transferibles y reconocidos legalmente. También contempla procedimientos judiciales sumarísimos ante incumplimientos y su incorporación a la oferta pública y a las inversiones de fondos comunes abiertos.
Para los comercios, la finalidad es conseguir liquidez utilizando cobros pendientes. Las otras dos propuestas se concentran en las garantías que respaldan el financiamiento empresarial:
- Sistema Federal de Garantías: una base centralizada con información sobre los activos comprometidos como respaldo de préstamos.
- Sociedades de Garantía Recíproca: un aumento del límite de apalancamiento para bancos, mencionado dentro del apartado dedicado a las SGR.
- Aplicación: la presentación no precisa el funcionamiento completo ni un cronograma para estas herramientas.
El paquete combina iniciativas próximas con un cambio que el documento describe como realizado: la eliminación del techo de tasas para los préstamos con descuento de haberes públicos.
El diagnóstico oficial sobre la mora y las tasas
El Central sostiene que la irregularidad de los préstamos bancarios a hogares comenzó a descender, mientras aumentan las refinanciaciones. Werning atribuye parte de los atrasos al efecto rezagado del shock electoral y plantea que existen condiciones para recuperar el financiamiento.
La dificultad para pagar también tiene expresión provincial. Un informe de EcoGo y la Universidad Austral ubicó a San Juan entre las provincias con mayor proporción de deuda familiar atrasada, sobre un universo que debe distinguirse de la cartera bancaria analizada por el Central.
Werning descartó rescates de carteras bancarias irregulares, una flexibilización de la evaluación crediticia y medidas que debiliten la protección de los depositantes. También atribuyó una parte del costo del financiamiento a los impuestos: según las estimaciones expuestas, representan 32 puntos porcentuales de tasa en préstamos personales y 46 puntos en tarjetas de crédito.