

La crisis de Ueno Bank en Paraguay abrió interrogantes sobre la estabilidad del sistema financiero del país vecino, la protección de los depósitos y las posibles consecuencias económicas de la intervención de una entidad que llegó a reunir casi tres millones de clientes.
El Banco Central del Paraguay (BCP) resolvió el 2 de noviembre iniciar un procedimiento de resolución bancaria después de detectar problemas de solvencia, liquidez y documentación de determinadas operaciones crediticias.
La decisión afecta a una institución que se había convertido en el quinto banco privado de Paraguay y que, a diciembre de 2025, concentraba el 8,9% de los depósitos y el 5,9% de los créditos del sistema financiero.
Además de su actividad con particulares y empresas, la entidad administraba alrededor de 850 millones de dólares en fondos públicos, una circunstancia que amplificó las repercusiones institucionales de la medida.
Las autoridades monetarias y representantes del sector bancario sostienen que el problema está concentrado en Ueno y que no existen elementos para considerar que Paraguay atraviese una crisis financiera generalizada.
Sin embargo, la dimensión de la entidad y la interrupción de sus servicios obligan a seguir de cerca la evolución del proceso, tanto por sus efectos internos como por las posibles repercusiones comerciales en provincias argentinas vinculadas con el mercado paraguayo.
Qué pasó con Ueno Bank y cuánto dinero tienen garantizado sus clientes
El directorio del Banco Central paraguayo decidió por unanimidad iniciar el procedimiento de resolución de Ueno Bank tras constatar que su índice de solvencia había descendido por debajo del 50% del mínimo exigido.
Según la explicación oficial, esa situación surgió después de ajustes efectuados en los estados financieros de la institución durante un proceso de regularización.
El organismo también identificó dificultades de liquidez, debilidades en la documentación de operaciones crediticias y aspectos que requerían revisión en préstamos otorgados a empresas vinculadas con el grupo controlador.
La trazabilidad de esos fondos y las condiciones en las que se concedieron los créditos forman parte de los puntos relevantes del procedimiento.
La resolución contempla la intervención de la entidad y la aplicación de mecanismos previstos por la legislación paraguaya para preservar los activos y proteger a los depositantes.
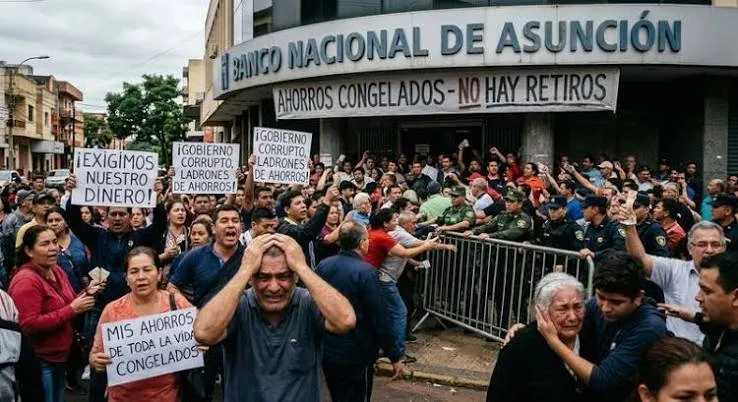
Como consecuencia inmediata, los servicios bancarios quedaron suspendidos. Los clientes no pueden realizar transferencias ni operar normalmente con tarjetas de crédito o débito, mientras que las sucursales dejaron de prestar atención habitual.
En materia de protección de ahorros, el Fondo de Garantía de Depósitos contempla una cobertura de hasta 75 salarios mínimos mensuales.
Ese límite equivale a aproximadamente 228,3 millones de guaraníes por depositante, unos 38.600 dólares según el tipo de cambio de referencia utilizado en las estimaciones difundidas.
La garantía corresponde a cada persona por entidad financiera, independientemente de la cantidad de cuentas que posea en el mismo banco.
El BCP anunció un primer pago de hasta 10 millones de guaraníes por depositante, mientras avanza la determinación patrimonial y la implementación de los mecanismos de recuperación de fondos.
Las estimaciones difundidas indican que la cobertura legal alcanzaría a alrededor del 97% de los depositantes. No obstante, quienes tengan saldos superiores al límite garantizado dependerán del resultado del proceso de resolución y de la recuperación de activos para conocer el alcance de los reintegros adicionales.
La situación también compromete recursos de organismos públicos. El Instituto de Previsión Social (IPS) paraguayo mantenía inversiones por aproximadamente 355 millones de dólares en Ueno, equivalentes a cerca del 9% de su cartera.
La entidad bancaria participaba, además, en el pago de haberes de unos 32.000 jubilados.
Entre las instituciones estatales con recursos vinculados al banco también se mencionan la Administración Nacional de Electricidad y la represa binacional de Itaipú.
¿Puede la crisis de Ueno Bank afectar a otros bancos y al grado de inversión de Paraguay?
Uno de los principales interrogantes es si la situación de Ueno Bank puede extenderse a otras entidades del sistema financiero paraguayo.
La respuesta oficial apunta a descartar, por el momento, un escenario de contagio generalizado.
El entonces presidente del Banco Central, Carlos Carvallo, describió el episodio como un «hecho puntual y aislado» y sostuvo que el conjunto del sistema bancario se mantiene sólido y saludable.
La explicación se basa en que los problemas de solvencia y liquidez detectados corresponden a circunstancias particulares de Ueno, sin que se haya identificado un deterioro equivalente en el resto de las entidades.
En la misma línea se expresó José Brítez, vicepresidente de la Asociación de Bancos del Paraguay (Asoban), quien descartó que la resolución de Ueno deba provocar necesariamente una corrida de depósitos en otros bancos.
«Nosotros no vemos ese riesgo», afirmó el representante del sector.
De todos modos, la participación de Ueno en el mercado obliga a observar cómo reaccionan los clientes y cómo avanzan los mecanismos de protección de depósitos.
La diferencia entre una crisis individual y una crisis sistémica dependerá, entre otros factores, de que los depositantes mantengan su confianza en las restantes instituciones y de que las autoridades consigan administrar el procedimiento sin generar incertidumbre adicional.
La situación también abrió cuestionamientos institucionales. Carvallo presentó su renuncia a la presidencia del BCP, aunque anunció que permanecería transitoriamente para acompañar el proceso.
Su antecedente como titular de Ueno Bank antes de asumir al frente de la autoridad monetaria generó preguntas sobre los mecanismos de supervisión y los posibles conflictos de intereses.
El episodio tuvo además repercusiones financieras. Se registraron presiones sobre los bonos vinculados con Ueno y movimientos en títulos del Gobierno paraguayo, señales de que los inversores comenzaron a evaluar las consecuencias del caso.
Esto no implica automáticamente una crisis de deuda soberana ni una pérdida de la calificación crediticia del país.
Paraguay mantiene dos calificaciones dentro del grado de inversión: Moody’s confirmó en julio de 2026 la nota Baa3, con perspectiva estable, mientras que Standard & Poor’s había elevado su calificación a BBB- en diciembre de 2025.
Por su parte, Fitch mantiene al país en la categoría BB, con perspectiva positiva, todavía por debajo del grado de inversión.
Entre los factores que respaldan la evaluación financiera paraguaya aparecen el crecimiento económico, la deuda pública relativamente baja, la disciplina fiscal, la estabilidad monetaria y la disponibilidad de reservas internacionales.
En septiembre, Fitch destacó que la deuda del Gobierno central equivalía al 36,1% del producto bruto interno en 2025, frente a una mediana del 51,6% correspondiente a los países de la categoría BB.
Por ahora, no se informaron modificaciones de la calificación soberana directamente vinculadas con la crisis de Ueno Bank.
El riesgo para el grado de inversión dependerá principalmente de las consecuencias del procedimiento: posibles pérdidas de fondos públicos, costos fiscales adicionales, resultados de las investigaciones y capacidad de los organismos de control para resolver el caso.
Una resolución ordenada, con protección de depósitos dentro de los límites legales y transparencia sobre la situación patrimonial, podría contribuir a contener las repercusiones.
Por el contrario, un proceso prolongado o la aparición de deficiencias graves de supervisión podrían deteriorar la percepción de riesgo institucional y financiero del país.
Por qué la crisis bancaria de Paraguay preocupa a Misiones y Formosa
Las posibles consecuencias económicas del caso también alcanzan a las provincias argentinas que mantienen vínculos comerciales y fronterizos intensos con Paraguay.
Misiones aparece entre los territorios más expuestos debido al movimiento cotidiano de personas y mercaderías entre Posadas y Encarnación.
Durante 2025, el puente internacional San Roque González de Santa Cruz registró el tránsito de 5.457.732 personas, un promedio cercano a los 15.000 cruces diarios.
Ese movimiento incluye trabajadores, estudiantes, turistas, comerciantes y consumidores que realizan actividades habituales a ambos lados de la frontera.
La interrupción de las operaciones de Ueno puede generar dificultades para comerciantes y consumidores paraguayos que utilizaban sus cuentas, tarjetas o servicios de transferencia.
El impacto potencial también alcanza a los establecimientos que reciben compradores argentinos, especialmente cuando los negocios enfrentan inconvenientes para cobrar ventas o disponer de fondos.
Representantes comerciales paraguayos advirtieron sobre la posibilidad de una «semiparalización del mercado comercial» y señalaron que, en determinadas multitiendas, dos de cada tres operaciones electrónicas se realizaban mediante cuentas vinculadas con Ueno.
Esa proporción corresponde al uso de la entidad en determinados comercios y no significa que dos tercios de las compras efectuadas por argentinos en Encarnación dependieran necesariamente de ese banco.
En Formosa, la preocupación se relaciona principalmente con la actividad comercial y el movimiento de personas a través del paso Clorinda-Puerto José Falcón, además de las conexiones económicas con Asunción.
La suspensión de operaciones bancarias podría afectar a consumidores, proveedores y comerciantes que mantienen relaciones financieras con clientes paraguayos.
Sin embargo, todavía no se dispone de información pública suficiente para establecer cuántos establecimientos formoseños mantienen vínculos directos con Ueno Bank ni para cuantificar las posibles pérdidas.
Las repercusiones también podrían extenderse a determinadas actividades comerciales de Corrientes y Chaco, según la participación de sus empresas en circuitos de abastecimiento y distribución regional.
La magnitud final del impacto dependerá de la duración de las restricciones operativas, la velocidad con la que se habiliten los pagos garantizados y la capacidad de los clientes para reorganizar sus operaciones financieras.
Mientras continúa el procedimiento de resolución, el desafío para las autoridades paraguayas será proteger los depósitos, determinar la situación patrimonial de Ueno Bank y preservar la confianza en el resto del sistema financiero.
Para las provincias argentinas fronterizas, la atención estará puesta en la normalización de los medios de pago y en las consecuencias que pueda tener la interrupción de una entidad con una participación significativa en la actividad económica del país vecino.