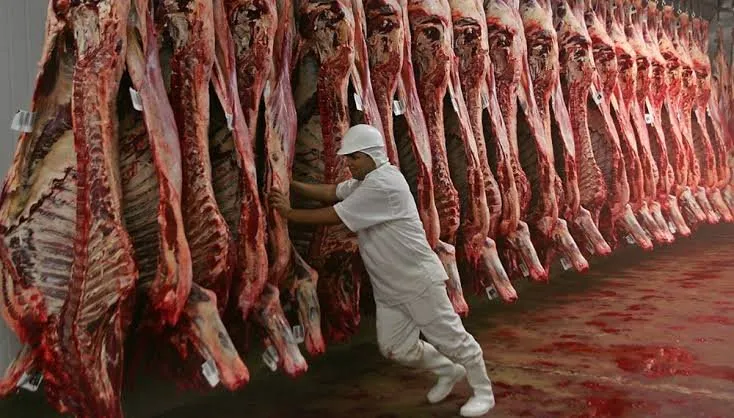


Luego de siete meses de relativa estabilidad, especialistas anticipan aumentos en el precio de la carne vacuna hacia fin de año que podrían alcanzar hasta 10%, impulsados por una menor disponibilidad de oferta y por factores climáticos que afectan la producción ganadera.
Las estimaciones apuntan a que los ajustes llegarán de manera progresiva durante las próximas semanas, antes de las Fiestas. Sin embargo, referentes del sector reconocen que el bajo nivel de consumo interno limita el margen para aplicar incrementos significativos en los mostradores.
El eventual movimiento de precios también genera preocupación por su posible impacto sobre la inflación, en momentos en que el Gobierno busca sostener una tendencia de desaceleración.
La categoría alimentos y bebidas es actualmente una de las de mayor incidencia dentro del Índice de Precios al Consumidor, con una ponderación del 23,4%. Dentro de ese grupo, la carne representa entre el 7% y el 13%, dependiendo de la región del país.
La carne acumuló fuertes subas interanuales
En lo que va de 2026, los aumentos de la carne acumulan 15,6% y estuvieron concentrados principalmente durante el primer trimestre, según datos del Instituto de Promoción de la Carne Vacuna Argentina (Ipcva).
Desde entonces, los incrementos se moderaron. En septiembre, el precio promedio en supermercados y carnicerías avanzó apenas 0,5% mensual.
Sin embargo, en la comparación interanual, los distintos cortes acumularon una suba promedio de 49,8%, por encima de la inflación de los últimos 12 meses, que alcanzó 33,4%, según informó el Indec.
Entre los productos con mayores incrementos aparecen las hamburguesas congeladas en envases de cuatro unidades, que aumentaron 54,2% respecto de septiembre de 2025. La carne picada subió 51,5%; el asado, 50,5%; la nalga, 50,1%; el cuadril, 49,5%; y la paleta, 48,4%.
En cambio, el pollo entero registró una suba de 28,6%, por debajo del IPC, mientras que el pechito de cerdo aumentó 13,9%.
Menor oferta y problemas climáticos
El asesor ganadero Víctor Tonelli anticipó que podría producirse una recomposición de valores del ganado gordo durante las próximas semanas.
“Viene un ajuste de valores del ganado gordo desde la semana que viene hasta a fin de año en el orden de 10%, que va arrastrar a las otras categorías de invernada, con un correlato en los precios al público por inundaciones en el noreste, demoras en siembras de cosecha gruesa, falta de piso para pastorear y dificultades para transitar caminos de tierra. Todo va a afectar productividad y oferta. La buena noticia es que ocurre en temporada de días más largos, con mejor radiación y evaporación”, previó Tonelli.
Para Daniel Urcía, presidente de la Federación de Industrias Frigoríficas Regionales Argentinas (Fifra), el movimiento esperado respondería más a una recomposición que a una nueva escalada.
“Desde abril, la carne subió por debajo del IPC y los precios de hacienda están por debajo de los precios máximos de marzo. Por ende, puede haber una recuperación por debajo de 10%” adelantó.
En tanto, Carlos Roldán, presidente de la Asociación de Sociedades Rurales de Corrientes (ASRC), planteó que en el corto plazo podría producirse incluso un movimiento transitorio en sentido contrario.
“En el corto plazo podría haber una baja de precios, porque se buscará colocar carne a la venta que no se podrá reubicar en campos”, advirtió, aunque anticipó que “faltarán terneros en 2027”.
“Venimos de incendios en 2022 e inundaciones en 2023. Nos demora tres años en acomodarnos”, explicó.
Exportaciones en alza y consumo interno deprimido
Los aumentos proyectados se producen en un contexto de crecimiento de las exportaciones y consumo interno deprimido, que se mantiene en uno de sus niveles más bajos en casi tres décadas.
Ese escenario limita la capacidad de trasladar completamente las subas de costos al consumidor y podría moderar el ritmo de los ajustes previstos hacia fin de año.
Argentina continúa, no obstante, entre los países con mayor consumo de carne bovina del mundo: se ubica dentro del top 3 global, por detrás de Estados Unidos y por delante de Australia.
Con una menor oferta esperada, dificultades productivas y una demanda interna debilitada, el comportamiento del precio de la carne volverá a ser una de las variables centrales para seguir durante las últimas semanas de 2026