


El consumo privado argentino volvió a caer en agosto de 2026 y acumuló nueve retrocesos interanuales consecutivos. Según el Índice de Consumo Privado (ICP-UP), elaborado por la Facultad de Negocios de la Universidad de Palermo, el indicador registró una baja del 0,6% frente al mismo mes del año pasado y acumuló una contracción del 1,4% durante los primeros ocho meses del año.
La medición desestacionalizada también mostró un deterioro: el consumo retrocedió 1,2% respecto de julio y completó su segundo descenso mensual consecutivo, interrumpiendo la serie de variaciones positivas que se había observado desde comienzos de 2026.
Consumo masivo y recreación, los rubros más golpeados
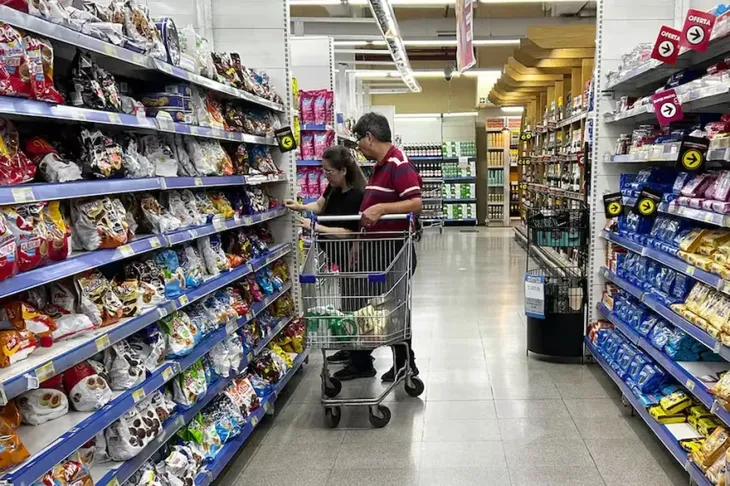
El comportamiento de las distintas categorías mostró fuertes diferencias. El consumo masivo cayó 4,9% interanual y acumuló una contracción del 3,2% durante el año. Este segmento representa aproximadamente la mitad del gasto considerado por el índice e incluye alimentos, bebidas, artículos de limpieza y combustibles.
Los servicios vinculados con recreación y turismo retrocedieron 5,7% interanual. La categoría comprende transporte de pasajeros, espectadores de cine, actividad gastronómica y gastos de entretenimiento en centros comerciales, y representa alrededor del 29,5% del gasto contemplado en la medición.
Dentro de este rubro, los restaurantes tradicionales de la Ciudad de Buenos Aires registraron en agosto su sexta caída consecutiva, con una baja del 7,1% interanual. En los primeros ocho meses del año, la actividad acumuló una contracción del 3,3%.
Entre los indicadores generales también apareció una señal negativa en la recaudación del IVA medida en términos reales. Luego de la variación positiva registrada en julio, en agosto cayó 3,1% y acumuló durante los primeros ocho meses una baja interanual del 1,6%.
El financiamiento asociado al consumo siguió la misma tendencia. Las compras con tarjeta de crédito retrocedieron 11,3% en términos reales, mientras los préstamos personales disminuyeron 7,5% interanual.
Motos en alza y autos en retroceso
Los bienes durables mostraron un comportamiento diferente al resto de las categorías y registraron una mejora interanual del 1%. En el acumulado de enero a agosto, el segmento avanzó 1,3%. Dentro de esta categoría se incluyen automóviles, motocicletas, electrodomésticos, muebles y otros artículos para el hogar.
El desempeño estuvo impulsado especialmente por las motocicletas. Los patentamientos crecieron 34,7% interanual en agosto y acumularon una expansión del 42,1% durante los primeros ocho meses de 2026.
Los automóviles mostraron la tendencia opuesta. Los patentamientos cayeron 19,3% respecto de agosto del año anterior y acumularon una baja del 13,7% desde enero.
En el consumo de alimentos también aparecieron diferencias importantes. Los últimos datos disponibles para las carnes correspondieron a julio: el consumo de carne porcina creció 12,5% interanual, mientras la carne vacuna cayó 10,5% y la aviar retrocedió 3,6%. La carne vacuna acumulaba así 13 meses consecutivos de contracción.
Los semidurables lograron mantenerse en terreno positivo
Los bienes semidurables fueron la otra categoría con números positivos. El índice registró un crecimiento interanual del 3,3% en agosto y acumuló una mejora del 2,7% durante el año. El segmento representa aproximadamente el 11,8% del gasto contemplado e incluye indumentaria, calzado, ropa y accesorios deportivos y artículos de librería.
Sin embargo, algunos indicadores internos mostraron retrocesos. Los últimos datos disponibles para determinadas ventas de indumentaria correspondieron a junio: las ventas de ropa y calzado a precios constantes en shoppings disminuyeron 13,5% interanual y en supermercados bajaron 22,4%, mientras las jugueterías de centros comerciales registraron una caída del 12%.
El ICP-UP funciona como un indicador mensual orientado a anticipar la evolución del consumo privado que posteriormente mide oficialmente el INDEC con frecuencia trimestral. La Universidad de Palermo advierte que los índices por categorías deben interpretarse como medidas orientativas de la evolución del gasto, ya que se construyen mediante una selección de indicadores y no constituyen mediciones exhaustivas de cada rubro.