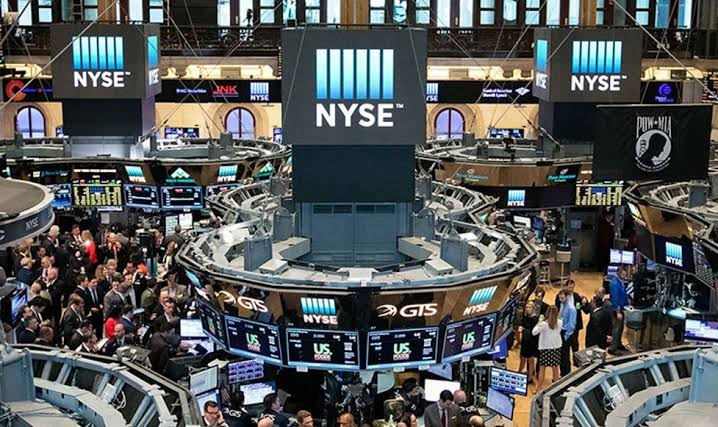
Los principales indicadores de las bolsas de Nueva York operan con subas de entre 0,1% y 0,4%, mientras que el Nasdaq y el S&P 500 regresan a una zona cercana a sus máximos históricos nominales.
En ese escenario, el índice VIX, conocido como “índice del miedo” por reflejar la volatilidad y la percepción de riesgo entre los inversores, se mantiene por debajo de los 15 puntos y se ubica en mínimos de 2026, en medio de una recuperación de la confianza entre los operadores.
Los activos argentinos, en sentido contrario
La tendencia es diferente para los activos argentinos. Los bonos soberanos en dólares caen alrededor de 0,1% en promedio, mientras que el riesgo país aumenta nueve unidades y alcanza los 543 puntos básicos.
Se trata de la séptima suba consecutiva del indicador, en una jornada marcada también por el desempeño negativo de los instrumentos de mayor plazo en pesos.
“La deuda en dólares retrocedió y el riesgo país subió mientras la curva en pesos mostró un sesgo negativo en el tramo largo y el BCRA moderó el ritmo de compras. Hoy, el foco estará en la conversión de la D30S6, con la que el Tesoro busca aliviar los vencimientos de fin de mes”, reportó Cohen Aliados Financieros.
El petróleo vuelve a quedar por debajo de los USD 100
Los precios internacionales del petróleo también registran bajas cercanas al 1%. El Brent del Mar del Norte cotiza a USD 99,53 por barril para los contratos con entrega en noviembre, con una caída de 0,8%.
En ese contexto, las acciones de Vista Energy retroceden 0,2%, mientras que el ADR de YPF avanza 1,1%.
El impacto del Estrecho de Ormuz
El mercado energético internacional continúa condicionado por las dificultades en el Estrecho de Ormuz derivadas de la guerra de Estados Unidos e Israel contra Irán.
Desde la interrupción del flujo petrolero por esa vía, Arabia Saudita utiliza un oleoducto para desviar alrededor de 4 millones de barriles diarios hacia Yanbu, un volumen equivalente a cerca del 4% del suministro mundial.
Wall Street opera cerca de sus máximos históricos, con avances de hasta 0,4% y una marcada baja del índice VIX, mientras que los activos argentinos muestran debilidad y el riesgo país asciende a 543 puntos básicos. En paralelo, el petróleo Brent retrocede hasta USD 99,53 en un contexto atravesado por las disrupciones en el Estrecho de Ormuz.
Este contenido es generado automáticamente con IA
Zappo te lo cuenta
Wall Street volvió a esa zona del mapa financiero donde los índices miran los máximos históricos como quien revisa departamentos frente al mar: todavía no firmaron nada, pero ya están midiendo las cortinas. El Nasdaq y el S&P 500 se acercan nuevamente a sus récords mientras el VIX, conocido como “índice del miedo”, cayó por debajo de los 15 puntos. En términos humanos, los inversores estadounidenses decidieron guardar momentáneamente el desfibrilador en el cajón.
Del lado argentino, en cambio, el mercado recibió el optimismo global, lo observó detenidamente y resolvió continuar con su propia programación. Los bonos soberanos en dólares retrocedieron y el riesgo país llegó a 543 puntos básicos, completando siete aumentos consecutivos. Una racha que, de tratarse de un campeonato, ya estaría obligando a revisar el reglamento para determinar si realmente era necesario acumular tantos partidos seguidos.
La atención local quedó puesta además en la conversión de la D30S6, con la que el Tesoro intenta aliviar los vencimientos de fin de mes. Porque mientras Nueva York debate si alcanza un nuevo máximo, la plaza argentina mantiene esa saludable tradición de discutir vencimientos, curvas de tasas y riesgo soberano con la intensidad de una familia definiendo quién paga una cuenta inesperadamente elevada.
El petróleo tampoco quiso quedarse afuera del episodio y cedió cerca de 1%, con el Brent en torno a USD 99,53. Vista Energy operaba en baja y YPF conseguía un rebote, mientras el escenario internacional continúa condicionado por las dificultades para transportar crudo a través del Estrecho de Ormuz. Así, los mercados atravesaban otra jornada en la que Wall Street coqueteaba con récords, el petróleo retrocedía y la Argentina demostraba que siempre existe una forma propia de interpretar el concepto de recuperación de la confianza.
Este contenido humorístico es generado por IA y puede contener imprecisiones o ser imprudente, se recomienda leer con discreción.