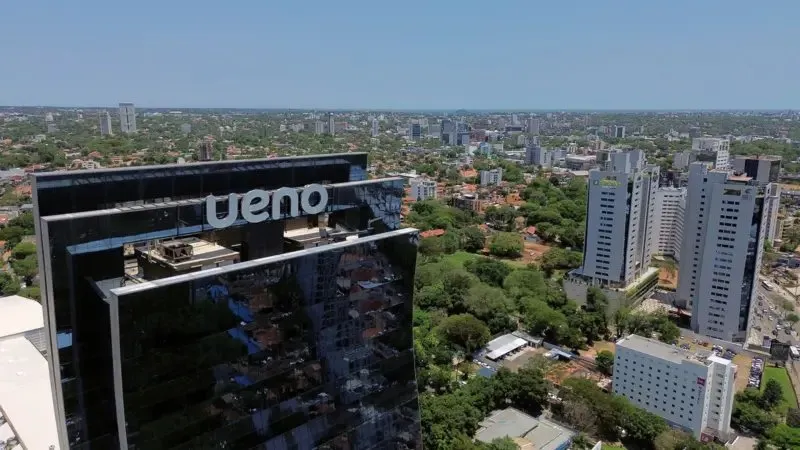


Santiago Peña presentó este jueves su renuncia a la Presidencia de Paraguay en medio de una profunda crisis política y financiera vinculada con la situación de Ueno Bank, una entidad bancaria que había experimentado un crecimiento acelerado y que ahora enfrenta un procedimiento de disolución por graves problemas de solvencia.
La decisión del mandatario se produjo después de que legisladores opositores y representantes de su propio partido impulsaran un juicio político por su presunta responsabilidad en el escándalo.
La crisis se agravó cuando el oficialismo anunció que acompañaría el proceso parlamentario, debilitando decisivamente la posición política del presidente.
Peña comunicó su decisión mediante un video difundido en sus redes sociales.
«He tomado la decisión de presentar mi renuncia a la presidencia de la República. Lo hago pensando en la estabilidad de nuestro país, en la paz social y en la necesidad de preservar nuestras instituciones democráticas», expresó.
El mandatario también sostuvo que su prioridad era «la tranquilidad de los paraguayos que confiaron sus ahorros en nuestro sistema financiero».
En otro tramo de su mensaje, afirmó: «Quiero pedir disculpas al pueblo si en algún momento he fallado. Nunca fue mi intención defraudar la confianza que depositaron en mí».
La caída de Ueno Bank y el origen de la crisis
El conflicto se desencadenó después de que el Banco Central del Paraguay (BCP) anunciara el inicio de un procedimiento de disolución de Ueno Bank.
La decisión fue adoptada tras determinar que el índice de solvencia de la entidad había descendido por debajo de la mitad del mínimo exigido por la regulación financiera.
La situación generó preocupación entre los depositantes y abrió interrogantes sobre los mecanismos de supervisión aplicados durante la expansión del banco.
Ueno había sido presentado durante los últimos años como uno de los ejemplos más destacados de crecimiento e innovación dentro del sistema financiero paraguayo.
Al finalizar 2023, cuando celebró su transformación en banco, la entidad afirmaba contar con más de 500.000 clientes y haber incorporado al sistema financiero a unas 140.000 personas que anteriormente no tenían cuentas bancarias.
En septiembre de 2026, la institución aseguraba tener más de tres millones de clientes en un país de aproximadamente 6,5 millones de habitantes.
También informaba que procesaba más de tres millones de transacciones diarias.
La rapidez de ese crecimiento quedó bajo cuestionamiento después de conocerse los problemas de solvencia que motivaron la intervención regulatoria.
De una financiera a uno de los bancos más grandes de Paraguay
Los antecedentes de Ueno Bank se remontan a 1976, cuando fue fundada Financiera El Comercio.
En abril de 2021, después de 45 años de actividad, la financiera fue adquirida por el Grupo Vázquez, operación que recibió autorización del Banco Central en septiembre de ese mismo año.
En noviembre de 2023, la entidad obtuvo la aprobación para transformarse en banco.
Posteriormente, durante 2024, Ueno consolidó su expansión mediante la absorción de Visión Banco, lo que permitió incorporar más de un millón de clientes, una amplia red de sucursales y una importante cartera de depósitos.
La institución permaneció bajo el control mayoritario del Grupo Vázquez, conglomerado empresarial presidido por Federico Miguel Vázquez Villasanti.
En medio de la crisis, el empresario se puso a disposición de las autoridades judiciales después de que la Fiscalía ordenara su captura.
También fueron detenidos distintos directivos y ejecutivos vinculados con Ueno Bank y empresas relacionadas, entre ellos Juan Manuel Gustale, Julio Rey Fernández, Mariana Torres Rubiani, Diego Duarte Schussmuller, Alejandro Gómez Abente, Diana Leticia Mongelós González y Miguel Ángel Almada Frutos.
Las actuaciones judiciales buscan determinar las responsabilidades correspondientes en el funcionamiento y la situación financiera de la entidad.
Los vínculos políticos que quedaron bajo investigación
Uno de los aspectos más controvertidos del caso está relacionado con los vínculos entre el banco, sus accionistas y sectores del poder político paraguayo.
Santiago Peña había figurado como accionista de Ueno Holding, un conglomerado integrado por compañías vinculadas con el Grupo Vázquez.
A comienzos de 2025, el entonces presidente aseguró que había dejado de participar como accionista del holding y negó mantener vínculos con el banco.
En abril de ese año declaró: «Yo fui inversor, yo soy economista, me especialicé en Finanzas, hice una inversión hace seis años en la casa de Credi Centro, que se convirtió eventualmente en Ueno Holding, nunca fue el banco Ueno, yo no tengo ninguna vinculación con el banco Ueno».
Otro funcionario cuestionado es Carlos Carvallo Spalding, quien presentó su renuncia como presidente del Banco Central del Paraguay durante la crisis.
Antes de asumir la conducción del organismo monetario en agosto de 2023, Carvallo había presidido la Financiera Ueno.
Su designación y los antecedentes empresariales de Peña quedaron bajo escrutinio por los posibles conflictos de intereses relacionados con la supervisión bancaria.
El economista Orkun Saka, investigador de economía financiera en City St George’s, University of London, advirtió sobre el impacto institucional de estas relaciones.
«La regulación depende de que la sociedad confíe en la imparcialidad de quien debe supervisar. Cuando el presidente del Banco Central dirigió anteriormente el banco que ahora le corresponde vigilar y el presidente del país fue socio empresarial de sus propietarios, esa confianza se rompe. En ese contexto, incluso si las decisiones fueron técnicamente correctas, será difícil que la gente crea que lo fueron», señaló.
Fondos públicos y jubilaciones: uno de los puntos más sensibles
La investigación también puso el foco en los recursos estatales depositados en Ueno Bank.
Al momento de su intervención, la entidad administraba alrededor de 850 millones de dólares en fondos públicos.
Entre esos recursos se encontraban depósitos vinculados con el Instituto de Previsión Social (IPS), organismo encargado de administrar fondos destinados a jubilaciones, pensiones y otras prestaciones sociales.
La presencia de esos recursos dentro de una entidad con graves problemas de solvencia incrementó la preocupación sobre el alcance económico del caso.
El senador opositor Rafael Filizzola calificó la situación como «la estafa desde el poder político más grande de la era democrática».
También sostuvo: «Se trata de un banco creado desde el poder político, para usar dinero público en negocios particulares, vinculados al poder político, con el presidente de la República a la cabeza».
El legislador estimó que el caso podría involucrar «algo así como US$3.000 millones, según lo que sabemos».
Estas afirmaciones corresponden a acusaciones y estimaciones del dirigente opositor. No constituyen, por sí mismas, una determinación judicial de responsabilidades ni una cuantificación definitiva de posibles perjuicios económicos.
El Partido Colorado respaldó el juicio político y Peña renunció
La presión política sobre Santiago Peña aumentó cuando el Congreso avanzó en el tratamiento de la acusación contra el mandatario.
El miércoles se anunció que la Cámara de Diputados sometería a votación la admisión de un juicio político por su presunta responsabilidad en el caso Ueno Bank.
El escenario cambió de manera decisiva el jueves, cuando el expresidente paraguayo y referente del oficialista Partido Colorado, Horacio Cartes, comunicó que su fuerza política respaldaría el proceso.
En un comunicado, Cartes expresó: «No estaremos del lado del latrocinio de los fondos públicos, privados y de los jubilados, debemos pensar en la gente y en los valores que sostenemos desde el Partido Colorado. Acompañamos el juicio político al presidente de la República, Santiago Peña, a los efectos de volver a reencauzar la institucionalidad de la República».
Poco después de ese pronunciamiento, Peña anunció su renuncia a la Presidencia.
La decisión puso fin a su permanencia al frente del Poder Ejecutivo en medio de una crisis que también alcanzó a las autoridades del organismo encargado de supervisar el sistema financiero.
Qué pasará con los ahorros depositados en Ueno Bank
La situación de los clientes de Ueno Bank constituye una de las principales preocupaciones tras el inicio del procedimiento de disolución.
Numerosos ahorristas manifestaron su inquietud y algunos participaron de protestas en Asunción para reclamar información sobre la recuperación de sus depósitos.
El Fondo de Garantía de Depósitos contempla una cobertura de hasta 228,3 millones de guaraníes por ahorrista, equivalentes aproximadamente a 38.000 dólares.
Las autoridades informaron que comenzó a tramitarse un primer pago de hasta 121,7 millones de guaraníes.
Sin embargo, quienes mantienen depósitos superiores a ese monto todavía enfrentan incertidumbre sobre los plazos y las condiciones para recuperar el resto de sus fondos.
La diferencia entre la cobertura total prevista y el anticipo anunciado representa uno de los aspectos centrales del procedimiento de devolución.
El investigador Orkun Saka advirtió que las consecuencias de la crisis podrían extenderse más allá de la resolución inmediata de los depósitos.
«La verdadera prueba no está en lo que ocurra en los próximos días, sino en cómo se gestione la crisis en los próximos años», sostuvo.
La renuncia de Santiago Peña, las actuaciones judiciales contra directivos y empresarios y el proceso de disolución de Ueno Bank abren una etapa de definiciones institucionales y financieras en Paraguay.
La protección de los ahorristas, el esclarecimiento del manejo de los fondos públicos y la determinación de eventuales responsabilidades aparecen entre los principales desafíos que deja la crisis.