

Santiago Peña presentó su renuncia como presidente de Paraguay este jueves 5 de noviembre, en medio de una crisis política y financiera desencadenada por el escándalo de Ueno Bank, una entidad bancaria vinculada con el grupo empresarial del que el mandatario había sido socio.
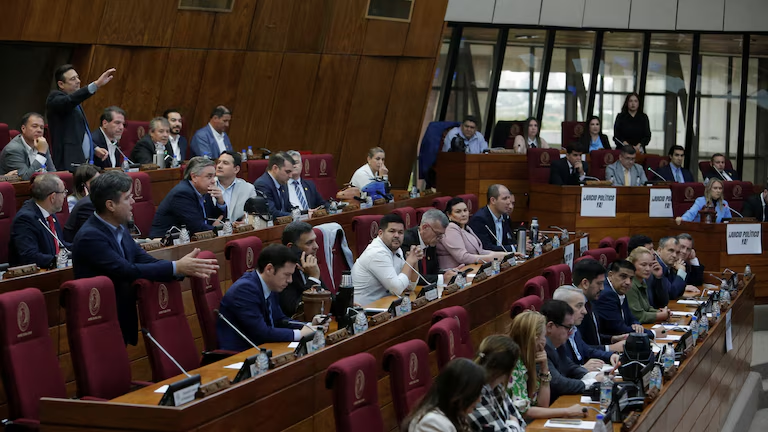
La decisión se produjo mientras avanzaba un juicio político impulsado por legisladores opositores y sectores disidentes del oficialismo, que cuestionaron posibles conflictos de intereses, operaciones financieras con empresas relacionadas y la actuación del Gobierno frente a las irregularidades detectadas.
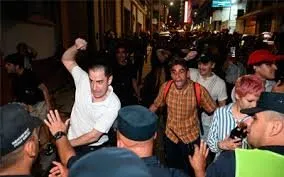
La intervención del banco digital dejó a numerosos clientes sin acceso a sus cuentas y tarjetas, provocó protestas en Asunción y derivó en la salida de Carlos Carvallo de la conducción del Banco Central del Paraguay (BCP).
Peña comunicó su decisión mediante un video difundido en redes sociales.
«He tomado la decisión de presentar mi renuncia a la presidencia de la República, lo hago pensando en la estabilidad de nuestro país, en la paz social y en la necesidad de preservar nuestras instituciones democráticas», sostuvo el mandatario.
Por qué renunció Santiago Peña: el juicio político y la ruptura del oficialismo
La situación política del presidente paraguayo se agravó cuando perdió el respaldo de una parte decisiva de su propio espacio.
Horacio Cartes, expresidente y titular de la Asociación Nacional Republicana (ANR), conocida como Partido Colorado, anunció que la fuerza política acompañaría el juicio político contra Peña.
Cartes había impulsado la candidatura presidencial del mandatario en 2023 y conserva una influencia considerable sobre la estructura partidaria.
La acusación contra Peña y el vicepresidente Pedro Alliana fue promovida por diputados opositores y disidentes del oficialismo. Inicialmente reunió 35 firmas y planteó presunto mal desempeño de funciones.
Entre los cuestionamientos figuraban los posibles conflictos de intereses, las operaciones de Ueno Bank con empresas relacionadas y la respuesta del Poder Ejecutivo frente a la situación financiera de la entidad.
Para que el procedimiento avanzara hacia el Senado se necesitaban 53 votos sobre un total de 80 diputados.
Finalmente, la Cámara de Diputados aprobó el juicio político con 78 votos a favor y ninguno en contra, con acompañamiento tanto del oficialismo como de la oposición.
El proceso debía continuar en el Senado, pero el deterioro de la situación política precipitó el anuncio de renuncia presidencial.
Qué pasó con Ueno Bank y por qué fue intervenido
El origen de la crisis se encuentra en los problemas financieros detectados en Ueno Bank, entidad perteneciente al Grupo Vázquez.
El Banco Central del Paraguay dispuso la intervención y el cierre de sus operaciones mediante una resolución fechada el 2 de noviembre.
La decisión se adoptó después de comprobar que el índice de solvencia del banco había caído por debajo del 50% del mínimo exigido por la normativa financiera.
Además, la entidad informó que no podía reponer aproximadamente 70 millones de dólares utilizados de su encaje legal, un requisito destinado a respaldar parte de las obligaciones bancarias.
La intervención provocó la inhabilitación de cuentas y tarjetas mientras el organismo regulador completa el procedimiento denominado “balance de exclusión”.
El Banco Central dispone de un plazo de hasta 15 días para avanzar con ese mecanismo, que contempla la posibilidad de transferir activos y pasivos a otras instituciones financieras.
Una vez completado el procedimiento correspondiente, los depositantes podrían continuar sus operaciones mediante las entidades receptoras, de acuerdo con las condiciones que establezcan las autoridades.
La interrupción de las operaciones de Ueno generó largas filas, reclamos y manifestaciones de clientes en Asunción, ante la incertidumbre sobre la disponibilidad de sus fondos.
Los préstamos investigados y los vínculos con el poder político
Uno de los puntos centrales del escándalo está relacionado con los vínculos entre los propietarios de Ueno Bank y funcionarios de alto nivel del Gobierno paraguayo.
Santiago Peña había sido socio comercial del Grupo Vázquez hasta marzo de 2025, según los antecedentes mencionados en la información sobre el caso.
Por su parte, Carlos Carvallo, quien se desempeñaba como titular del Banco Central, había presidido anteriormente la entidad financiera antes de asumir la conducción del organismo regulador.
Estos antecedentes alimentaron cuestionamientos sobre la independencia de los controles y la posibilidad de que existieran conflictos de intereses.
Carvallo explicó que la Superintendencia había detectado préstamos otorgados por Ueno Bank a empresas relacionadas con su grupo controlante.
Debido a que la documentación no permitía establecer algunos vínculos de manera directa, los técnicos reconstruyeron la “ruta del dinero” para analizar las operaciones.
También se identificaron deficiencias en los legajos crediticios y en la habilitación de determinados servicios informáticos sin respaldo documental suficiente.
Entre las operaciones que concentraron la atención de los investigadores se encuentran las siguientes:
Mowi SA: en septiembre de 2025 pasó del Grupo Vázquez a un exsubgerente de Ueno Bank. Siete días después recibió aproximadamente 42,5 millones de dólares en préstamos de la entidad.
Grupo Hendy SA: pasó a nombre de dos empleados de Itti y, pese a registrar un patrimonio neto negativo, obtuvo créditos por 252.521 millones de guaraníes.
Entre septiembre de 2025 y abril de 2026, ambas compañías acumularon cerca de 84,5 millones de dólares en préstamos, según los datos incluidos en la investigación.
En el marco de las actuaciones judiciales, 26 personas fueron imputadas por presunta lesión de confianza y otros delitos.
La Fiscalía también solicitó prisión preventiva para un fundador del banco y arresto domiciliario para otros siete directivos.
Las imputaciones y medidas solicitadas forman parte de un proceso judicial y no constituyen condenas definitivas.
Los depósitos estatales y los fondos jubilatorios bajo la lupa
Otro aspecto especialmente sensible de la crisis es la cantidad de recursos públicos que se encontraban depositados en Ueno Bank.
De acuerdo con la información disponible, los depósitos estatales habían crecido considerablemente desde 2023.
A fines de junio, esos fondos alcanzaban aproximadamente 869 millones de dólares, equivalentes al 29% del total de depósitos de la entidad.
Entre los organismos con recursos colocados en el banco figuraba el Instituto de Previsión Social (IPS), encargado de administrar fondos destinados a jubilaciones y otras prestaciones.
El IPS mantenía aproximadamente 355 millones de dólares en la institución, una cifra equivalente a cerca del 9% de su cartera.
La magnitud de esos depósitos incrementó los cuestionamientos sobre las decisiones de inversión de los organismos públicos y los mecanismos de supervisión aplicados a la entidad.
Las investigaciones deberán determinar si existieron irregularidades en las operaciones y establecer las responsabilidades que correspondan.
Qué pasará con los ahorros de los clientes de Ueno Bank
La intervención de Ueno Bank generó preocupación entre los depositantes, que quedaron temporalmente sin acceso a sus cuentas y tarjetas.
La situación fue presentada por algunos sectores como un “corralito”, debido a las restricciones operativas impuestas tras la intervención.
Sin embargo, el procedimiento anunciado por el Banco Central corresponde a una medida específica sobre Ueno Bank y no implica, por sí mismo, una restricción generalizada de depósitos en todo el sistema financiero paraguayo.
Antes de anunciar su renuncia, Santiago Peña había propuesto un proyecto de ley para utilizar el Fondo de Garantía de Depósitos con el objetivo de acelerar los pagos a los ahorristas afectados.
El mandatario también sostuvo que el problema correspondía a una entidad particular y no al conjunto del sistema bancario.
No obstante, el Banco Central todavía debía precisar los plazos y mecanismos de devolución de los fondos, mientras avanzaba el procedimiento de exclusión de activos y pasivos.
La crisis de Ueno Bank dejó así dos frentes abiertos: por un lado, la investigación sobre las operaciones financieras, los depósitos públicos y las responsabilidades de sus directivos; por otro, la necesidad de establecer mecanismos concretos para que los clientes puedan recuperar el acceso a sus ahorros.
En el plano político, la renuncia de Peña y la aprobación del juicio político en Diputados marcaron una ruptura dentro del oficialismo paraguayo, con consecuencias directas sobre la continuidad del Gobierno y el funcionamiento de sus instituciones.