
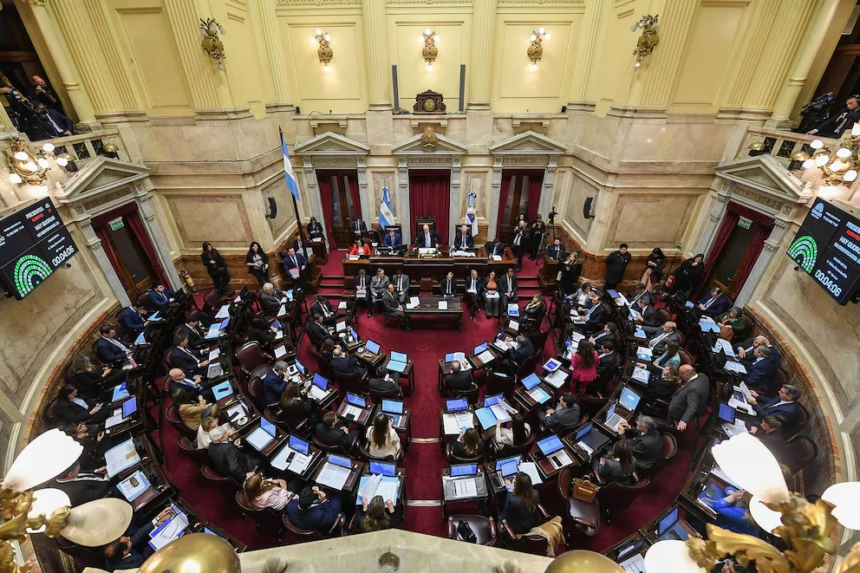


El Senado de la Nación convirtió en ley este jueves la denominada Inocencia Fiscal II, una reforma impulsada por el Gobierno nacional que introduce modificaciones en el Régimen Simplificado de Ganancias y en distintos procedimientos de fiscalización tributaria.
La iniciativa obtuvo 44 votos afirmativos y 23 negativos. El oficialismo logró reunir los apoyos necesarios con el acompañamiento del PRO, la UCR y diferentes bloques provinciales y federales.
El peronismo votó en contra de la propuesta al considerar que la reforma se vincula con un esquema que facilita la exteriorización de fondos. Desde el oficialismo, en cambio, defendieron la normativa como una herramienta destinada a modificar la relación entre el Estado y los contribuyentes y favorecer la incorporación de ahorros al circuito formal.
Qué cambia con Inocencia Fiscal II
Uno de los puntos centrales de la nueva legislación está relacionado con el Régimen Simplificado de Ganancias. La reforma amplía el universo de contribuyentes que podrá incorporarse al sistema y modifica las condiciones previstas en la primera versión del régimen.
Hasta ahora, quedaban excluidos quienes hubieran registrado ingresos superiores a $1.000 millones o un patrimonio mayor a $10.000 millones en alguno de los últimos tres años. La nueva normativa flexibiliza esas restricciones, aunque mantiene diferencias respecto de los beneficios a los que podrán acceder determinados contribuyentes.
La reforma también modifica el concepto de discrepancia significativa entre la información declarada por un contribuyente y los datos disponibles para el organismo recaudador.
Con el nuevo esquema, una diferencia del 15% o superior que no exceda los $5 millones dejará de ser considerada automáticamente una discrepancia significativa. El cambio busca evitar que diferencias de menor volumen activen determinados mecanismos de fiscalización.
Además, el cálculo pasará a realizarse sobre el impuesto determinado y no exclusivamente sobre el saldo final a pagar.
Qué pasa si ARCA encuentra diferencias
Cuando las diferencias detectadas superen determinados parámetros, la ley establece un mecanismo de regularización para el contribuyente.
La normativa contempla un plazo para aceptar la determinación y cancelar el impuesto correspondiente junto con sus accesorios. Bajo determinadas condiciones, quienes regularicen su situación podrán conservar beneficios vinculados con la presunción de exactitud y el denominado tapón fiscal.
La reforma apunta también a reducir ciertas obligaciones informativas y brindar mayor previsibilidad a quienes utilicen el régimen simplificado.
El objetivo planteado por el Gobierno es incentivar la incorporación al sistema financiero de ahorros que actualmente permanecen fuera del circuito formal.
La nueva normativa establece el 31 de diciembre de 2027 como fecha límite para acceder a determinados beneficios relacionados con la presunción de exactitud y el tapón fiscal.
Las diferencias entre oficialismo y oposición
El debate estuvo atravesado por fuertes diferencias políticas respecto del alcance de la reforma. Desde el peronismo cuestionaron que el proyecto pueda convertirse en una nueva herramienta para exteriorizar fondos y plantearon reparos sobre sus efectos fiscales.
También hubo cuestionamientos sobre las restricciones para funcionarios públicos y personas políticamente expuestas. Durante la discusión se propuso ampliar esas limitaciones a familiares directos de funcionarios, pero la modificación no prosperó.
El oficialismo decidió mantener el texto que había llegado con media sanción de la Cámara de Diputados, por lo que la iniciativa fue aprobada sin nuevas modificaciones y quedó definitivamente convertida en ley.
También aprobaron un traspaso judicial a la Ciudad
Durante la misma sesión, el Senado aprobó los acuerdos para el traspaso de la justicia criminal y correccional de menores y otras competencias penales a la Ciudad de Buenos Aires.
Esa iniciativa recibió 44 votos afirmativos y 21 negativos y establece que la Ciudad asumirá la investigación y el juzgamiento de delitos no federales cometidos por adolescentes desde los 14 años y hasta el momento en que cumplen 18.
El esquema contempla además determinados casos en los que adultos estén imputados junto con menores por los mismos hechos o por delitos conexos, mientras que para los menores de 14 años prevé intervenciones judiciales relacionadas con medidas de protección.
Durante el debate también surgieron diferencias relacionadas con el financiamiento del traspaso y su impacto sobre el esquema federal.
Con la votación de este jueves, Inocencia Fiscal II completó su trámite en el Congreso y quedó convertida en ley, después de obtener previamente la aprobación de la Cámara de Diputados y conseguir finalmente los votos necesarios en el Senado.