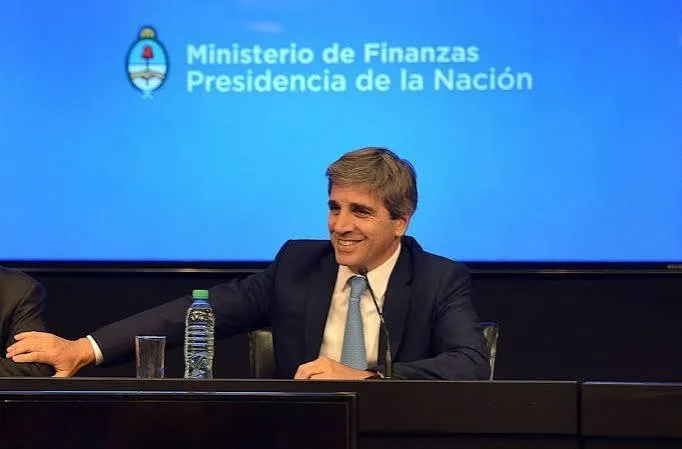


El Gobierno nacional concretó un nuevo canje de deuda en pesos vinculada al dólar oficial, mediante una operación que permitió rescatar el 72,85% de las Letras del Tesoro D30N6 (Lelink) que permanecían en circulación. La medida redujo significativamente los vencimientos previstos para fines de octubre y apunta a contener una eventual presión sobre el mercado cambiario.
La operación permitió disminuir de $16,8 billones a $10,66 billones, a valores actuales, el compromiso financiero que el Tesoro deberá afrontar la próxima semana. Además de aliviar las necesidades inmediatas de financiamiento, el canje busca evitar que los inversores que reciban pesos al vencimiento incrementen la demanda de dólares.
Según informó la Secretaría de Finanzas, se recibieron ofertas de conversión anticipada por el equivalente a US$4351 millones, sobre un total de US$5348 millones de estos instrumentos en circulación. Finalmente, se adjudicaron nuevos títulos por ‘un total de US$3896 millones’.
Los nuevos papeles mantienen las características de las letras vinculadas al dólar oficial, pero trasladan sus vencimientos a plazos que van de uno a siete meses.
El Gobierno redujo los vencimientos y busca contener la presión sobre el dólar
La operación adquiere relevancia por su posible impacto sobre el mercado cambiario. La letra D30N6 tenía previsto fijar su precio de liquidación el martes 27 de octubre, una instancia que determina cuántos pesos recibirán los inversores al momento del vencimiento.
Ese mecanismo resulta importante porque una parte de los tenedores de estos instrumentos utiliza las Lelink como cobertura frente a las variaciones del dólar oficial. Una vez establecido el valor de liquidación, algunos inversores pueden decidir convertir los pesos obtenidos en divisas.
Cuando estas decisiones se concentran en pocos días, la demanda adicional puede generar presión sobre la cotización del dólar, especialmente si coincide con otros factores de tensión financiera.
Por ese motivo, la estrategia oficial apunta no solamente a distribuir los pagos de deuda en el tiempo, sino también a reducir la posibilidad de que una cantidad significativa de pesos ingrese simultáneamente al mercado cambiario.
El antecedente más reciente de una situación de estas características se produjo a fines de julio, cuando el Tesoro debió vender US$146 millones para contener el impacto sobre el dólar de la demanda generada tras el vencimiento de otra Lelink.
Desde entonces, los vencimientos de estos instrumentos se convirtieron en una variable especialmente observada por los operadores financieros, debido a su relación con los momentos de mayor demanda de divisas durante el mes.
La decimotercera operación de canje de deuda del año
El nuevo intercambio de títulos constituye la decimotercera operación de canje realizada durante el año por la administración de Javier Milei y la décima específicamente relacionada con letras ajustadas por el dólar oficial.
Estos instrumentos habían sido emitidos durante los meses previos a las últimas elecciones parlamentarias, en un contexto de elevada demanda de cobertura cambiaria y dificultades del Banco Central para recomponer sus reservas internacionales.
El objetivo de esas colocaciones fue ofrecer a los inversores una alternativa financiera vinculada con la evolución del dólar oficial, de manera de administrar la demanda directa de divisas.
Sin embargo, el funcionamiento de estos títulos también implica desafíos al momento de su vencimiento, cuando los inversores reciben los fondos correspondientes y pueden optar por trasladarlos al mercado cambiario.
La sucesión de canjes refleja la estrategia del Tesoro de extender los plazos de sus compromisos financieros y reducir la concentración de pagos, particularmente en fechas consideradas sensibles para la estabilidad del dólar.
La evaluación del mercado tras el resultado del canje
El porcentaje de adhesión fue destacado por analistas financieros, que señalaron la importancia de haber conseguido una elevada participación de los tenedores de estos instrumentos.
Salvador Vitelli, analista de Romano Group, evaluó el resultado de la operación y precisó el volumen de títulos que continuará en circulación después del intercambio.
‘Fue un buen porcentaje de aceptación, dado que había un outstanding de US$5348 millones (US$1200 millones dados al BCRA el 7/9/26), que ahora queda en US$1451 millones’, dijo Salvador Vitelli, de Romano Group.
De acuerdo con esas cifras, el monto remanente de las Lelink se redujo considerablemente, lo que disminuye el volumen de obligaciones concentradas en el vencimiento original.
El resultado permite al Tesoro distribuir una parte importante de sus compromisos entre los próximos meses, aunque las obligaciones financieras no desaparecen, sino que se trasladan hacia nuevas fechas de pago.
La atención del mercado estará concentrada en el comportamiento del dólar alrededor de la fecha de fijación del precio de liquidación y en la capacidad del Gobierno para afrontar los $10,66 billones que permanecen como vencimiento inmediato, sin provocar nuevas tensiones cambiarias.