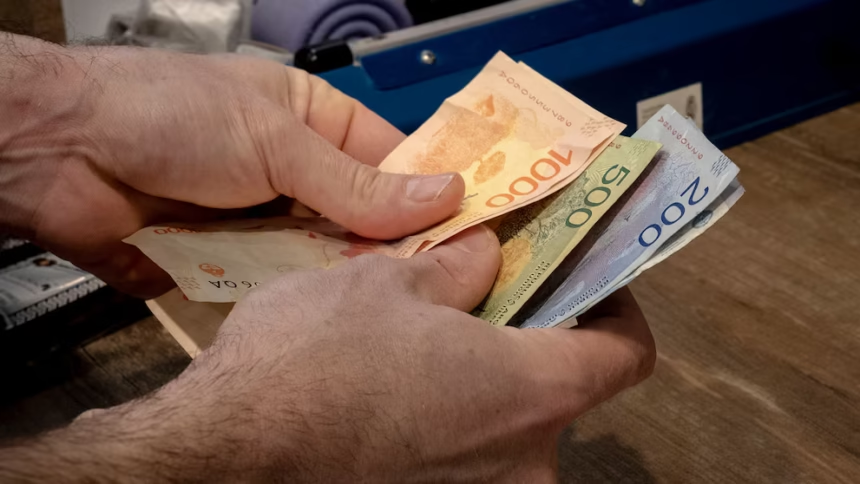


El 87% de los trabajadores encuestados en Argentina considera que su salario resulta insuficiente para cubrir sus necesidades básicas, según un relevamiento de Bumeran. Las respuestas sobre salarios en Argentina también muestran dificultades para ahorrar y una mayor presencia de deudas entre los consultados.
La proporción que considera insuficiente su ingreso subió dos puntos porcentuales respecto del 85% registrado en 2025. Además, el 74% afirmó que su capacidad de compra empeoró en los últimos meses, frente al 58% de la comparación anterior.
Federico Barni, CEO de Bumeran en Jobint, vinculó esa percepción con la pérdida acumulada del poder adquisitivo. Según explicó, recuperar capacidad de consumo y previsibilidad sigue siendo un desafío para quienes destinan gran parte del ingreso a gastos esenciales.
Cuánto dura el sueldo y cuáles son los principales gastos
El 73% de los consultados afirmó que consume su salario en dos semanas o menos. Ese total reúne al 28% que lo utiliza por completo al cobrar para pagar cuentas, al 21% que llega a dos semanas, al 15% que lo agota antes de una semana y al 9% que alcanza una semana.
Entre quienes consiguen extenderlo más tiempo, el 18% señaló que le dura tres semanas. Apenas el 9% respondió que puede sostener todo el mes con ese ingreso.
El alquiler fue identificado como el gasto principal por el 44% de los participantes. Luego aparecen la alimentación, con el 27%, y el pago de deudas, con el 16%. Estos porcentajes corresponden al rubro que cada persona señaló como su mayor gasto mensual.
La educación concentra el 5% de las respuestas; la salud y el transporte, el 3% cada uno; y otros gastos, el 2%. La presión del endeudamiento también aparece en un relevamiento de la Defensoría sobre el peso de las deudas en los ingresos de los sanjuaninos.
El ahorro queda relegado y las deudas aumentan
Nueve de cada diez encuestados manifestaron que no pueden ahorrar. Entre las razones mencionadas figuran un salario insuficiente, los compromisos financieros pendientes y la necesidad de cubrir gastos básicos.
Dentro del grupo que sí consigue reservar dinero, el 33% guarda entre el 5% y el 10% de su sueldo. Entre los destinos del ahorro aparecen los fondos de inversión, elegidos por el 30%, y la compra de moneda extranjera, por el 16%.
El 77% de los participantes reconoció que tiene alguna deuda, cinco puntos porcentuales más que el 72% registrado en 2025. Las alternativas para afrontar esos compromisos incluyen herramientas como las líneas de refinanciación de deudas del Banco Nación.
Todos los consultados expresaron que les gustaría recibir un aumento. Ante esa posibilidad, el 46% priorizaría cancelar deudas, el 22% ahorraría, el 15% destinaría el dinero a alimentación y recreación, y el 13% lo invertiría.
El ingreso también sostiene a personas fuera del hogar de quien lo percibe. La mitad de los encuestados ayuda económicamente a familiares o personas cercanas: un 25% lo hace regularmente y otro 25%, de manera ocasional.