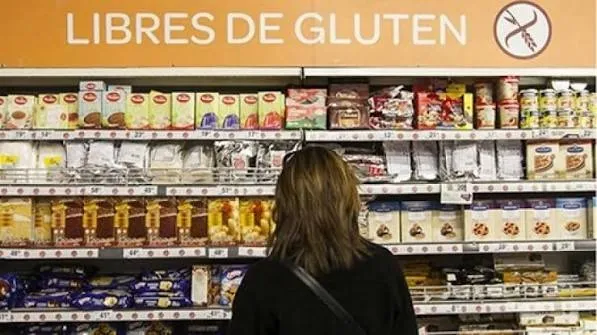


El consumo masivo en la Argentina cerraría 2026 con una caída cercana al 4% interanual, según estimaciones del sector empresario, en un contexto marcado por la pérdida de poder adquisitivo, menores ventas y una inflación de alimentos que vuelve a mostrar presión.
El dato genera preocupación porque el último trimestre del año concentra cerca del 40% de la facturación anual de supermercados y comercios barriales, impulsada habitualmente por las compras de fin de año.
Sin embargo, referentes del sector advierten que esa estacionalidad no alcanzaría esta vez para revertir el deterioro acumulado durante el año.
»Hoy el salvavidas no nos salva, nos hunde», resumieron desde empresas vinculadas al retail.
Supermercados y comercios enfrentan una fuerte caída de ventas
Las grandes cadenas venían compensando parcialmente la menor venta de alimentos con otros rubros, principalmente electrodomésticos y ropa.
Pero esa estrategia también comenzó a perder eficacia.
Empresas del sector admiten que las ventas de tecnología y textiles también están cayendo, lo que limita las posibilidades de recuperar facturación durante las semanas previas a Navidad.
Algunas cadenas incluso incorporaron ropa importada de marcas internacionales, con la expectativa de captar consumidores interesados en precios más bajos.
Sin embargo, el desempeño tampoco fue el esperado.
La explicación que aparece con mayor frecuencia entre los empresarios es la misma: la falta de ingresos disponibles limita el consumo incluso cuando aparecen opciones más económicas.
La brecha de consumo también se refleja entre regiones
La caída no afecta de la misma manera a todos los segmentos.
Según datos del sector, uno de los pocos hipermercados que registra niveles récord de ventas está ubicado en Pilar, dentro de una zona de altos ingresos y fuerte presencia de countries.
El contraste sirve para describir una tendencia más amplia: mientras los establecimientos orientados a consumidores de mayores recursos mantienen mejores niveles de facturación, la mayoría de las cadenas administra un escenario de fuerte restricción del gasto.
En paralelo, comercios y supermercados enfrentan una estructura de costos más exigente por el aumento de servicios y tarifas.
Eso reduce todavía más el margen disponible de las familias para destinar dinero a consumos no esenciales.
Menos información sobre desperdicios y mercadería sin vender
Las cadenas de supermercados utilizan históricamente sistemas de información para registrar tanto las ventas como la mercadería que debe descartarse por falta de salida comercial o vencimientos.
En los últimos meses, parte de esos datos dejó de circular con la misma regularidad.
La información sobre productos descartados por falta de venta había comenzado a mostrar un incremento, un fenómeno consistente con la contracción del consumo.
Empresarios del sector observan con preocupación esa tendencia porque implica no solamente menores ventas, sino también mayores pérdidas por stock inmovilizado.
La inflación vuelve a presionar sobre alimentos
El deterioro del consumo convive con nuevas señales de presión inflacionaria.
De acuerdo con estimaciones privadas mencionadas en el sector, la inflación de octubre superaría el 2% en la Ciudad de Buenos Aires y en otras jurisdicciones relevantes.
Los alimentos, además, registrarían incrementos superiores al 3%.
Esos cálculos todavía no incorporarían completamente el impacto de nuevos aumentos en productos como la carne, donde distintos actores de la actividad anticiparon subas adicionales.
En paralelo, los precios mayoristas registraron una suba del 3,2%, con una diferencia marcada entre productos nacionales e importados.
Los bienes importados aumentaron 0,4%, mientras que los nacionales mostraron una suba del 3,4%.
Ese comportamiento refleja que, aun con menor actividad, los comercios enfrentan dificultades para absorber mayores costos sin trasladarlos a precios.
El cierre del año concentra las expectativas
El escenario mantiene en alerta al equipo económico encabezado por Luis Caputo, debido al peso que tiene el consumo interno sobre la actividad comercial.
El último trimestre será determinante para evaluar si supermercados y comercios consiguen recuperar al menos una parte del terreno perdido durante el año.
Por ahora, las expectativas empresarias son moderadas.
Las cadenas enfrentan una combinación de menores ventas, incremento de costos, caída del ingreso disponible y nuevas subas de precios.
Con ese panorama, el sector espera un cierre de 2026 marcado por una contracción del consumo masivo cercana al 4%, sin señales claras de una recuperación significativa durante las Fiestas.